新築と中古の住宅ローン違いは?借入額や減税の罠を徹底比較
マイホーム購入を検討する際、物件価格の安さから中古住宅に目を向ける方が増えています。しかし、資金計画の要となる住宅ローンにおいて「新築と中古は同じ条件で借りられる」と思い込んでいると、思わぬ落とし穴に直面します。金融機関の審査基準、借入可能額、返済期間、税制優遇には、表面上の物件価格差を覆すほどの構造的な違いが存在するためです。
融資の可否や金利優遇幅は、借入者の年収だけでなく「物件の担保価値」に大きく左右されます。知らずに進めると審査落ちや借入期間の短縮、税控除の適用外といった事態を招き、数百万円単位の損失につながるケースも珍しくありません。本稿では、2026年最新の税制改正や金融機関の融資姿勢を踏まえ、新築と中古における住宅ローンの決定的な違いを徹底解剖します。
📌 【この記事の重要ポイントまとめ】
- 要点1:中古物件は建物の法定耐用年数や担保評価の制約を受けやすく、新築に比べて借入期間の短縮や融資減額のリスクが高い。
- 要点2:2026年の住宅ローン減税では省エネ性能基準が厳格化されており、中古住宅では適合証明書の有無で控除額に大きな差が生じる。
- 要点3:購入諸費用やリフォーム費用の金利差まで含めた「生涯トータルコスト」で比較しなければ、実質的な損得は見極められない。
【2026年最新】新築と中古で住宅ローンはどう違う?決定的な5つの差
「気に入った物件が見つかったのに、希望額の融資が下りない」「最長35年返済で組む予定が25年に制限された」――こうしたトラブルは、中古物件のローン審査現場で頻繁に発生しています。新築と中古の住宅ローンにおける根本的な違いは、主に以下の5点に集約されます。
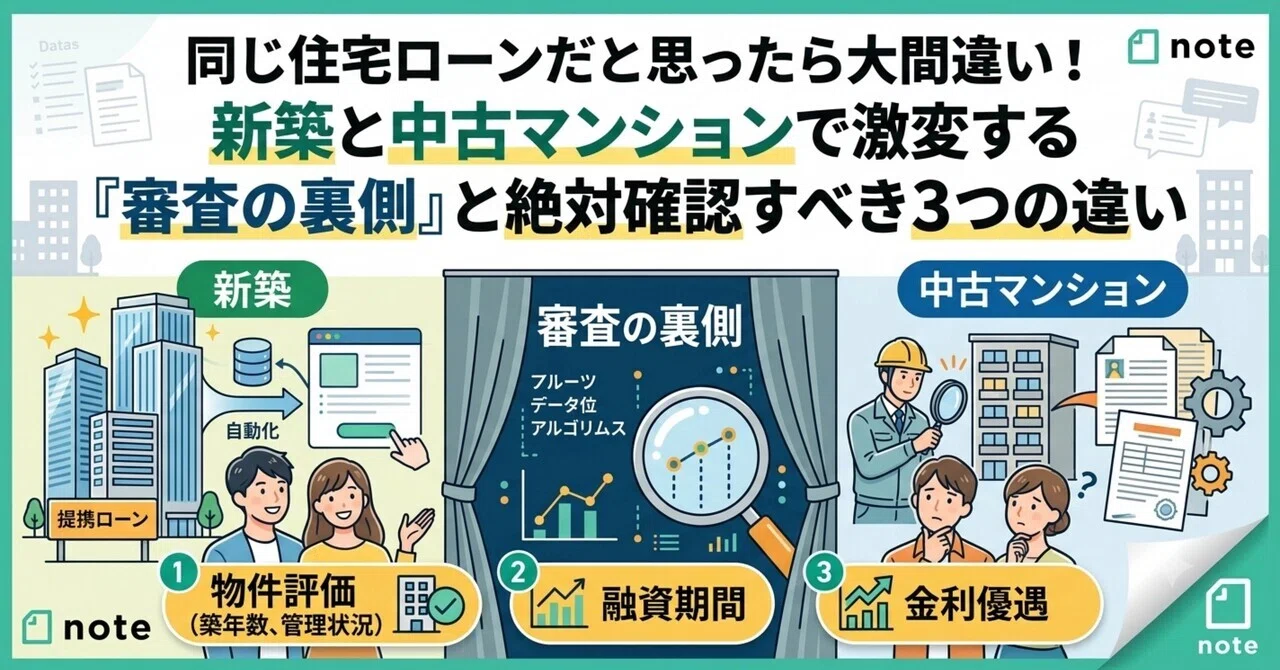
第1の差は「担保評価額の算出ロジック」です。新築の場合、売買価格がほぼそのまま担保評価(100%前後)として認められる傾向にあります。一方、中古住宅は築年数の経過に伴い建物の減価償却が進んでいるため、金融機関の積算評価が実勢価格を下回るケースが少なくありません。その結果、物件価格満額の融資(フルローン)が承認されず、自己資金の追加投入を求められる事態が起こります。
第2の差は「返済期間の制限」です。多くの銀行では「完済時年齢」だけでなく「建物の残存耐用年数」を審査項目に設けています。特に木造戸建ての場合、築年数によって最長35年の借入が認められず、返済期間が短縮されることで毎月の返済負担が跳ね上がる構造になっています。
第3から第5の差として、「住宅ローン控除の借入限度額」「購入にかかる諸費用の割合」「耐震・省エネ証明書の取得要件」が挙げられます。価格の手頃さだけで中古を選んだ結果、借入条件の悪化や減税額の縮小によって、トータルコストが新築と大差なくなったという事例は後を絶ちません。

【徹底比較表】新築vs中古の住宅ローン諸費用・控除・審査スペック一覧
新築と中古で購入時に発生するローン関連項目および税制上の数値を、客観的データに基づき一覧化しました。
| 項目 | 新築住宅(標準値) | 中古住宅(標準値) | 編集部の見解・評価 |
|---|---|---|---|
| 担保評価額と借入枠 | 購入価格の90〜100%程度まで融資可能 | 積算評価により売買価格の70〜90%に減額される例あり | 中古は頭金の準備がより重要視される |
| 最長借入期間 | 原則35年(一部金融機関で40〜50年対応) | 耐用年数(木造22年・RC造47年)に基づき短縮リスクあり | 築古物件は毎月返済額の急増に直結する |
| 購入時諸費用の相場 | 物件価格の3〜5%程度 | 物件価格の6〜9%程度(仲介手数料が発生) | 中古は仲介手数料(3%+6万円+税)が重い負担に |
| 住宅ローン控除 借入限度額 | 子育て世帯等:最大5,000万円 一般:最大4,500万円(省エネ基準) | 子育て世帯等:最大3,000万円 一般:最大2,000〜3,000万円 | 控除対象限度額に1,500万〜2,000万円の開きがある |
| 住宅ローン控除 期間 | 13年間 | 10年間 | 控除期間が3年短く、トータル減税額に大差がつく |
| 適合証明書の要否 | 建築時に自動取得されるケースが大半 | フラット35等利用時に個別検査・取得費用(5〜15万円)が発生 | 基準不適合の場合、改修工事を行わないと融資不可 |
中古住宅のローン審査が厳しい理由と「担保評価額」のリアル
金融機関の融資窓口において、中古住宅の審査が新築より慎重に進められる背景には、明確な財務上の力学があります。銀行は万が一債務者が返済不能に陥った際、物件を競売にかけて融資残債を回収します。そのため、担保評価額の新築と中古の差が審査難度に直結するのです。
法定耐用年数(木造22年、鉄筋コンクリート造47年)を超過、あるいは迫っている物件は、建物の査定価値が極めて低く見積もられます。特に郊外型の一戸建てでは、土地価格のみが担保として評価される傾向が顕著です。売買価格が2,500万円であっても、土地の路線価評価が1,500万円、建物評価がゼロと判断されれば、金融機関は1,500万円+αしか融資を出せません。これが、いわゆる「中古住宅のローン審査が厳しい理由」の正体です。
さらに築年数と住宅ローン借入期間の連動ルールも立ちはだかります。多くの金融機関は「完済時年齢が満80歳未満」という個人属性の基準に加え、「法定耐用年数+α − 築年数 = 最長借入期間」といった独自の物件縛りを設けています。築25年の木造住宅を購入する場合、融資期間が最長でも15〜20年に圧縮される銀行があり、月々の返済可能額を超えて審査否決となるケースが多発しています。
【2026年税制改正対応】住宅ローン減税と登録免許税の軽減措置の落とし穴
資金計画で最も注意すべきポイントが、税制優遇の適用要件です。2026年現在の税制において、新築と中古では住宅ローン控除の違いが非常に大きくなっています。
新築住宅の場合、一定の省エネ基準(長期優良住宅・低炭素住宅、ZEH水準、省エネ基準適合)を満たすことで、最長13年間にわたり年末借入残高の0.7%が控除されます。一方、中古住宅の控除期間は一律「10年間」にとどまり、新築・中古の借入限度額の違いも顕著です。例えば、一般の省エネ基準適合住宅であっても、新築は上限4,000万円(子育て世帯等の上乗せあり)に対し、中古は上限3,000万円まで制限されます。
また、登記時に課される登録免許税の軽減措置と築年数の関係も見落とせません。現在では築年数要件が緩和され「1982年(昭和57年)1月1日以降に建築された家屋(新耐震基準適合)」であれば原則として軽減措置を受けられます。しかし、1981年5月以前の旧耐震物件については、耐震基準適合証明書をあらかじめ取得していなければ、住宅ローン控除も登録免許税の軽減も一切受けられません。この証明書の発行には現地調査と構造計算が必要であり、耐震改修工事を要する場合は数百万円の追加出費が発生します。
中古マンション特有の注意点とリフォームローン一体型の活用術
都市部を中心に需要が高い中古マンションですが、戸建てとは異なる独自の審査リスクを抱えています。
審査時に厳しくチェックされるのが「修繕積立金の積立状況」と「管理規約」です。国土交通省のガイドライン改定以降、金融機関はマンション全体の管理状態を審査対象に組み込む動きを強めています。修繕積立金の大幅な不足や滞納率の高さ、過去の大規模修繕履歴の不備がある物件は、資産価値が維持できないと見なされ、融資承認が下りにくくなっています。また、フラット35を利用する際にはフラット35適合証明書が必要となりますが、マンション全体の管理組合が検査協力を拒否したり、検査基準に満たなかったりして融資を断念せざるを得ない事例も現場では散見されます。
加えて、中古物件の購入時に欠かせないのがリノベーション費用です。物件代金とは別に「リフォームローン」を単独で組むと、金利が年2.5%〜5.0%前後と高止まりし、返済期間も最長10〜15年に制限されるのが一般的です。そこで不可欠となるのが、物件購入代金と改修費用を1本の住宅ローンとして低金利でまとめる「リフォームローン一体型」の活用です。
ただし、一体型ローンを利用するには「物件の売買契約」と「リフォーム工事の請負契約・見積確定」をほぼ同時に審査へ提出しなければなりません。物件探しの段階から施工会社を同行させ、タイトなスケジュールで図面作成と見積もりを仕上げる高度な段取りが求められます。
一般に知られていない盲点とネットの誤解|「中古の方が絶対お得」は本当か?
不動産情報サイトやSNS上では「新築は買った瞬間に2割価値が落ちるから中古が得」という言説が定着しています。しかし、住宅ローンと諸費用の観点から綿密にシミュレーションを行うと、この通説は必ずしも成り立ちません。
まず、新築と中古の諸費用比較において決定的な差が存在します。新築の建売や分譲マンションは売主直販が多く、仲介手数料がかからないケースが目立ちます。対して中古物件は仲介取引が主流のため、4,000万円の物件であれば「4,000万円 × 3% + 6万円 + 消費税」=約138万6,000円の仲介手数料が別途現金で必要になります。
さらに、10年間と13年間という控除期間の差、省エネ性能差による金利優遇幅の開き(フラット35S等の優遇レート適用可否)、将来的な修繕積立金の値上げリスクを合算すると、物件価格で500万円安く中古を買ったつもりが、35年間の総支払額では新築とほぼ同等、あるいは逆転してしまう構造が現実に起こり得ます。「表面利回りや見かけの売出価格」ではなく、「手元に残る現金と融資のトータルコスト」で判断する視点が欠かせません。
【プロの結論】新築・中古それぞれのローンに向いている人の判断基準
融資特性とリスク構造を踏まえると、どちらを選択すべきかの境界線は極めて明確です。
新築の住宅ローンに向いている人: 自己資金(頭金)を抑えてフルローンを組み、最長期間(35〜40年)の低金利固定または変動で毎月のキャッシュフローを安定させたい世帯。また、子育て世帯向け減税の上乗せ枠や最新の省エネ金利優遇を最大限に享受したい方に適しています。
中古の住宅ローンに向いている人: 購入価格の15〜20%以上の自己資金を用意でき、担保割れリスクを自己資本で吸収できる世帯。立地重視で資産性の高い駅近マンションを狙う場合や、リフォーム一体型ローンのスケジュール調整を主体的にコントロールできるリテラシーの高い方に推奨されます。逆に、手元資金に余裕がなく「中古なら安く買えるはず」と安易に考えている場合は、想定外の初期費用や審査減額で家計破綻を招く危険があるため慎重な再考が必要です。
【新築 中古 ローン 違い】に関するよくある質問(FAQ)
Q1:築30年以上の木造中古戸建てでも35年ローンは組めますか?
A1:一部のネット銀行や地方銀行、フラット35(新耐震基準または耐震基準適合証明書を取得している場合)では築年数に関わらず最長35年の借入が可能な場合があります。ただし、大手都市銀行などでは「耐用年数(木造22年)+残存期間」で借入年数を制限する内規が存在するため、利用できる金融機関の選択肢が新築より大幅に狭まります。
Q2:中古住宅購入時にリフォーム費用も低金利の住宅ローンにまとめられますか?
A2:可能です。「リフォーム一体型住宅ローン」を取り扱う金融機関を選択すれば、物件代金とリフォーム工事費用を合算して同一の低金利・最長返済期間で借入できます。ただし、本審査の段階で施工会社の正式見積書と工事請負契約書が必要となるため、物件契約前の迅速な見積取得が必須要件となります。
Q3:2026年現在、中古住宅で住宅ローン控除を受けるための必須要件は何ですか?
A3:昭和57年(1982年)1月1日以降に建築された家屋(新耐震基準適合)であることが基本要件です。昭和56年以前の旧耐震物件の場合は「耐震基準適合証明書」等の証明書類が必要になります。また、登記簿上の床面積が50㎡以上(合計所得金額1,000万円以下の場合は40㎡以上)であること、自ら居住することなどの要件を満たす必要があります。
まとめ:今後の動向と失敗しないための判断基準
新築と中古における住宅ローンの違いは、単なる手続きの差異ではなく、融資枠や減税総額、生涯の家計キャッシュフローを左右する重大な分岐点です。建物の担保評価基準、残存耐用年数による返済期間の縛り、税制優遇の適用条件を正しく把握しないまま物件選定を進めることは極めて危険です。
物件探しの初期段階から、候補となる物件が金融機関からどのように評価されるのか、購入諸費用や改修費用を含めて希望の返済プランが組めるのかを並行してシミュレーションしてください。見かけの販売価格の安さに惑わされず、融資条件と諸費用を含めたトータルコストを見極めることこそが、後悔のないマイホーム購入を実現する唯一の道です。 (出典: 新築 中古 ローン 違い(Yahoo!ニュース))
テクノロジーやライフスタイル領域を中心に執筆活動を行っています。趣味は写真撮影と旅行です。