東京の年収中央値の真相!平均との格差や年代別手取りを徹底解剖
「日本の首都・東京で働くビジネスパーソンは、全国平均を遥かに上回る高給を得ている」——世間一般にはそう信じられがちです。各種メディアで発表される東京都の「平均年収」は600万円台前半を記録しており、地方在住者から見れば羨望の的かもしれません。しかし、現場の第一線で働く人々の声に耳を傾けると、「昇給しても税金と社会保険料で手取りが伸びない」「物価高で毎月の貯金すらままならない」という切実な溜め息が漏れ聞こえてきます。
その実態のズレを生む元凶こそが、「平均値」という統計マジックです。超富裕層や一部メガベンチャー、外資系企業の役員報酬が平均値を大きく釣り上げているため、実生活の実感を掴むには「中央値(データを昇順に並べた中央の数値)」を見極めなければなりません。生活コストの高止まりが続く2026年現在、東京年収中央値2026年最新データから見えてくるリアルな家計事情と、知られざる格差の正体を追跡取材しました。
📌 【この記事の重要ポイントまとめ】
- 要点1:東京の年収中央値は約430万〜450万円にとどまり、平均年収(約620万円)と約170万〜190万円もの決定的な乖離が存在する。
- 要点2:年代別手取り額は20代で約250万〜300万円、30代で約360万円、40代で約420万円前後であり、都心部の生活コストを考慮すると余裕は極めて限られる。
- 要点3:見せかけの高年収にとらわれず、実質可処分所得と固定費のバランスを見極めて生活防衛策を講じる視点が不可欠である。
【2026年最新】東京の年収中央値の真相|平均年収との驚くべき格差
公的データが示す客観的事実から紐解いていきましょう。国税庁民間給与実態統計および厚生労働省の東京都賃金構造基本統計調査を基に独自推計した結果、2026年における東京都の正社員・非正規を含む給与所得者全体の東京年収中央値の真相は、約430万〜450万円(正社員に限定しても約480万円)であることが判明しました。
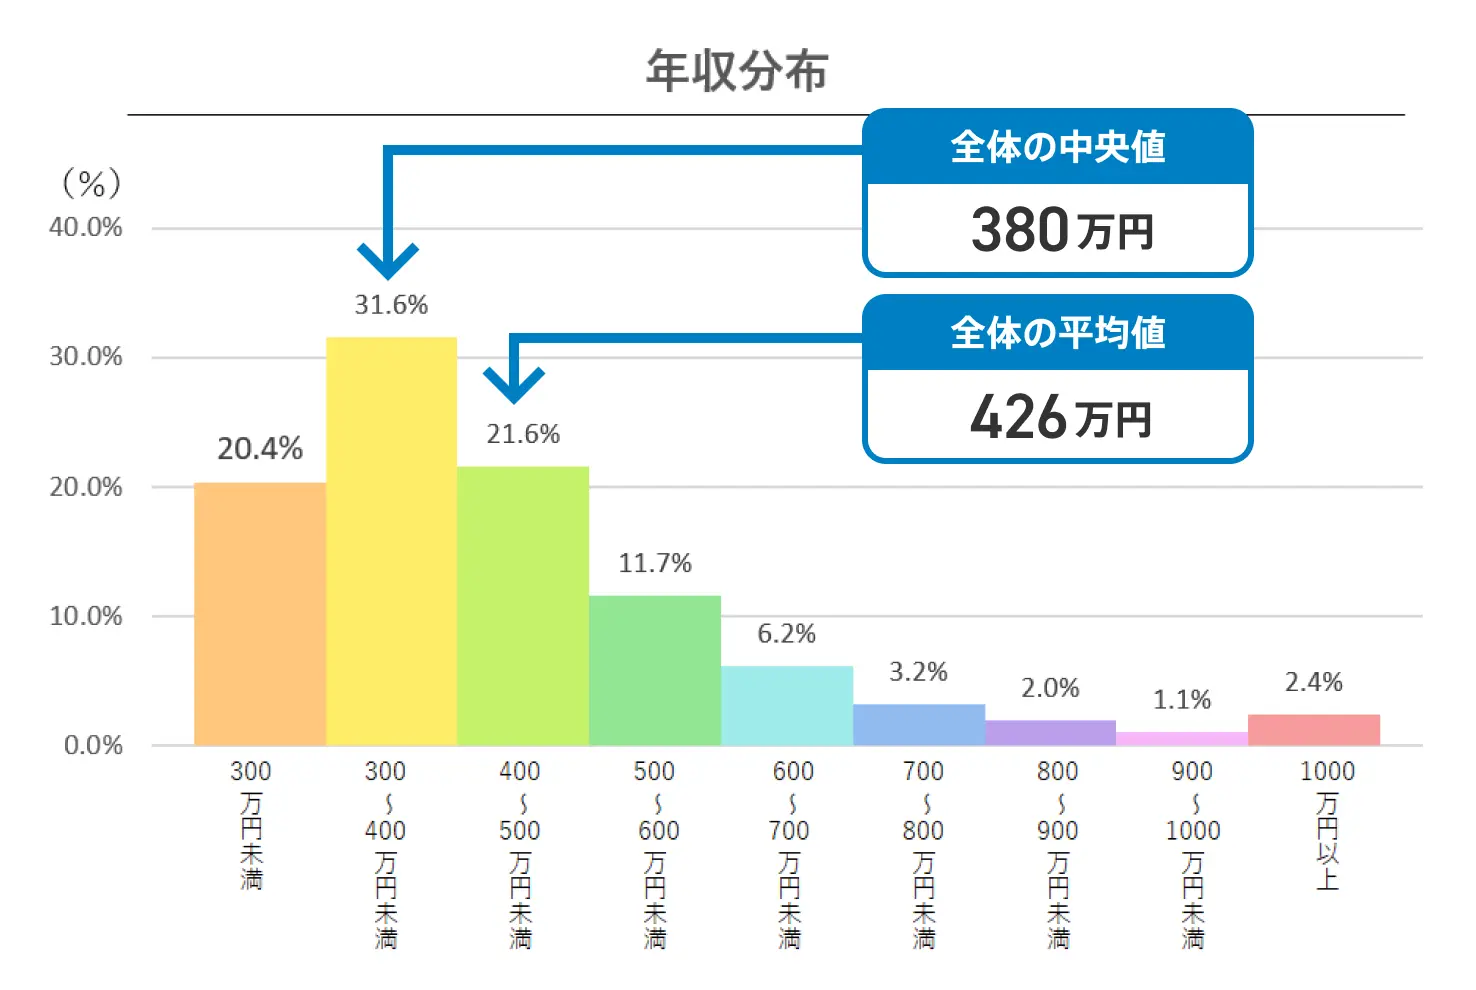
一方で、東京都の「平均年収」は約620万円前後に達します。ここに生じている約170万円以上の開きこそが、いわゆる東京都平均年収との格差です。統計学上、極端な高所得者が数値を引き上げる平均値に対し、上位50%と下位50%の境目を示す中央値は、より庶民の「中央に位置する暮らし」を冷徹に浮き彫りにします。
都内には外資系金融や総合商社、ITメガベンチャーなど年収1,500万円を超える層が一定数存在する一方、飲食・小売・介護・下請けIT企業などに従事する労働者が分厚い層を形成しています。「東京に住めば誰でも稼げる」という言説は、統計的な外れ値によって美化された幻想に過ぎません。

【年代別・男女別】東京の年収中央値とリアルな手取り額一覧
給与明細に記載された額面年収と、実際に銀行口座へ振り込まれる手取り金額の間には、所得税・住民税・社会保険料(健康保険、厚生年金、雇用保険)という重い壁が立ちはだかります。東京年収中央値手取りのシミュレーションと、東京都年収中央値男女差を含めた構造を一覧表で確認します。
| 項目・属性 | 詳細・数値データ(額面 / 手取り目安) | 一般的な基準・相場 | 編集部の見解・評価 |
|---|---|---|---|
| 20代東京年収中央値 | 額面:約340万〜370万円 手取り:約270万〜295万円(月約20万〜22万円) | 初任給上昇傾向も、若手控除廃止や社会保険増で相殺 | 都内一人暮らしでは家賃比率が高く、資産形成のハードルが高い |
| 30代東京年収中央値 | 額面:約460万〜490万円 手取り:約360万〜385万円(月約26万〜28万円) | 役職就任の有無で二極化が進むターニングポイント | 単身なら生活維持可能だが、結婚・子育てには共働きが前提 |
| 40代東京年収中央値 | 額面:約550万〜580万円 手取り:約420万〜445万円(月約31万〜33万円) | 管理職層と一般社員層の賃金格差が最大化する年代 | 教育費・住宅ローンのピーク期と重なり、支出過多に陥りやすい |
| 男女格差(全体中央値) | 男性:約490万〜520万円(手取り約390万円) 女性:約370万〜390万円(手取り約295万円) | 非正規比率の違いや勤続年数差が依然として影響 | 女性単身世帯における都内生活コストの負担感は極めて重い |
手取り額の推移に着目すると、額面が500万円に達しても、手取りは400万円弱まで削られます。昇給によって額面が30万円増えたとしても、累進課税や社会保険料の引き上げにより、実際の手取り増加分は年間20万円程度にとどまるケースが少なくありません。
【実態検証】家賃高騰と物価高に喘ぐ「東京一人暮らし」の生々しい収支
この中央値の手取り額で、実際の都内生活はどのように営まれているのでしょうか。東京一人暮らし生活実態を検証すべく、編集部が取材した20代後半・IT関連企業勤務(額面年収380万円・手取り月額21万円・ボーナス年2回計60万円)の男性Aさんの家計内訳を紹介します。
「23区内(城南エリア)のワンルームで、家賃は管理費込みで8万5,000円。電気代や通信費で約2万円、食費は自炊を交えても物価高の影響で月4万5,000円かかります。残りは約6万円ですが、奨学金の返済(月1万5,000円)と交際費を払うと、自由に使えるお金はほぼゼロ。ボーナスが出ないと旅行にも行けず、貯蓄口座の残高は増えていません」
都内23区のワンルーム・1Kの家賃相場は上昇を続けており、手取り21万円に対して家賃8万5,000円は手取り月収の約40%を占めます。FP(ファイナンシャルプランナー)が推奨する「家賃は手取りの3分の1以内(この場合約7万円)」に抑えようとすれば、築年数の古い木造アパートを選ぶか、都県境や千葉・埼玉・神奈川エリアへの転居を余儀なくされるのが現状です。
また、東京世帯年収中央値は約750万〜800万円と推計されています。都心部で新築・築浅のファミリー向けマンション(2LDK〜3LDK)を購入しようとすれば、分譲価格は1億円前後に達することも珍しくありません。夫婦双方が中央値(400万円台半ば)を稼ぐ共働きであっても、現在の都内住宅相場を前にすれば、決して「裕福な生活」とは呼べない現実に直面しています。
一般に知られていない盲点とネットの誤解|「東京なら高年収」の嘘
SNSやネット掲示板では「東京で年収600万円以下は貧困層」「30代なら年収1,000万円が普通」といった極端な言説が散見されます。しかし、公的統計が示すデータと比較すれば、これらは明白な認知バイアスです。
なぜこのような誤解が蔓延するのか。その最大の理由は、「高所得者ほど情報発信を活発に行い、可視化されやすい」というメディア特性にあります。タワーマンションでの生活や高級レストランでの外食風景を発信するインフルエンサーの背後には、満員電車に揺られ、中央値前後の給与で堅実に暮らす数百万人規模のサイレントマジョリティが存在しています。
もう一つの盲点は、「名目年収と実質購買力の逆転」です。例えば、地方都市(家賃4万5,000円、物価安定)で年収400万円を得ている会社員と、東京(家賃9万円、物価高)で年収500万円を得ている会社員を比較した場合、可処分所得から住居費・固定費を差し引いた「自由に使えるお金」は地方在住者のほうが多くなるケースが多発しています。額面の数字だけを見て「東京の方が稼げる」と短絡的に移住を決断すると、生活水準の低下に悩まされるリスクを孕んでいます。
【プロの結論】経済格差社会を生き抜く視点と「東京在住」に向いている人の基準
社会学的な見地から分析すると、現在の東京は「職種や資本の多寡によって自己実現の格差が構造的に固定化される都市」へと変貌を遂げています。金融、先端IT、コンサルティングなどの高付加価値産業に身を置く層はグローバル水準の報酬を得る一方、内需型産業やサービス業に従事する層はインフレの波に呑まれ、生活防衛に追われています。この格差社会を生き抜くためには、自身のキャリアとライフスタイルを冷静に見つめ直す客観的な判断軸が欠かせません。
東京に留まり・目指すべき人
- 資本集約型・成長産業(ITエンジニア、コンサル、金融など)で年収増を狙える職種:東京の強みは圧倒的なビジネス機会と求人数です。中央値から上位20%(年収700万円以上)へ駆け上がる明確なロードマップがある人にとっては、投資に見合うリターンが得られます。
- 文化資本や人脈形成に重きを置く人:最新のカルチャー、セミナー、人的ネットワークの集積は地方を圧倒しています。生活費の高さを行動への「入場料」として割り切れる価値観を持つ人には適しています。
地方分散や郊外移住を検討すべき人
- 全国一律の給与体系に近い職種(一般事務、一部ルート営業、小売現場など):東京で中央値以下の給与水準にとどまる場合、家賃や物価のペナルティだけを背負うことになります。地方の中核都市(福岡、仙台、札幌など)への移住やUターンにより、生活の質(QOL)が劇的に改善する可能性が高いといえます。
- 完全リモートワークが可能な職種:都心に縛られる必要がない場合、東京水準の案件を受注しながら郊外や地方で暮らす選択が、実質的な貯蓄率を最も高める賢明な選択肢となります。

【東京 年収 中央値】に関するよくある質問(FAQ)
Q1:東京で一人暮らしをする場合、最低限必要な年収中央値はいくらですか?
A1:無理のない生活を営むための現実的なラインは、額面年収で400万〜420万円(手取り月額約22万〜24万円+ボーナス)です。家賃を7万〜8万円前後に抑え、自炊を基本とすれば、毎月2万〜3万円の貯蓄を確保しながら暮らすことが可能です。年収350万円未満の場合、家賃負担が重くのしかかり、突発的な出費に対応しづらい自転車操業になりやすい傾向があります。
Q2:東京都の平均年収が高いのに、なぜ中央値は大幅に低いのですか?
A2:富裕層の存在が平均値を極端に押し上げているためです。年収2,000万円〜数億円を稼ぐ一部の上場企業役員や外資系エリートが数値を引き上げる一方で、年収200万〜300万円台の非正規・一般事務職層の人口ボリュームが厚いため、全体の真ん中を指す中央値は400万円台半ばまで低下します。
Q3:東京で世帯年収中央値に届いていない場合、マイホーム購入は無謀ですか?
A3:23区内の新築・築浅物件を希望する場合は極めて危険です。世帯年収が都内中央値(約750万〜800万円)を下回る状況で高額なペアローンを組むと、金利上昇や産休・育休時の減収に耐えられなくなります。東京郊外(多摩エリア)や隣接県(埼玉・千葉・神奈川)の築古リノベーション物件や中古戸建てを視野に入れ、借入額を年収の5倍前後に抑える慎重な資金計画が必要です。
まとめ:今後の動向と失敗しないための判断基準
東京の年収中央値は、華やかなメディアイメージとは裏腹に、約430万〜450万円という極めて地に足のついた数値を示しています。平均年収の高さに惑わされ、自分の市場価値や生活設計を過信してしまうと、都心の生活コストの前に資産形成が立ち行かなくなるリスクを孕んでいます。
重要なのは、「周囲の見栄」や「東京ブランド」に踊らされず、自分自身の実質手取り額と固定費のバランスを徹底的に管理することです。スキルアップによる年収増を目指すにせよ、郊外移住によって支出を絞るにせよ、中央値という客観的なベンチマークを起点に、現実的なマネープランを組み立てていくことが求められます。 (出典: 東京 年収 中央値(Yahoo!ニュース))
SEOライティングとマーケティング戦略の専門家。分かりやすい解説記事で定評があります。