明治安田生命「じぶんの積立」口コミ評判と罠|元本割れなしの真相を暴露
「いつでも100%戻る積立保険」「元本割れなしで生命保険料控除が使える」として、SNSやマネー系コミュニティで話題を集め続ける明治安田生命の「じぶんの積立」。低金利が続いた時代から新NISAが定着した現在に至るまで、手堅い貯蓄手段を求める層を中心に根強い支持を得ています。
しかし、ネット上の口コミを精査すると、「加入後にしつこい勧誘を受けた」「インフレ局面では完全に機会損失」「満期10年で返戻率103%は低すぎる」といった辛口の評価や後悔の声も少なくありません。なぜ保険会社は元本割れしない商品をわざわざ販売できるのか、そこには業界特有の綿密なからくりが存在します。本稿では、契約者のリアルな口コミ・体験談と客観的データを突き合わせ、知られざる実態を徹底的に解剖します。
📌 【この記事の重要ポイントまとめ】
- 要点1:「じぶんの積立」は途中解約でも返戻率100%を下回らない極めて珍しい構造で、健康告知なし・月5,000円から加入可能。
- 要点2:生命保険会社の狙いは顧客接点を作る「ドアノック商品」であり、契約後の追加営業やインフレリスクが実質的なデメリットとなる。
- 要点3:資産形成の主軸ではなく、「一般生命保険料控除」の枠を使い切るための節税ツールとして割り切るのが最も合理的な活用法。
【2026年検証】明治安田生命「じぶんの積立」のリアルな口コミ・ネットの評判
大手クチコミサイト、SNS、知恵袋などに寄せられた契約者および検討者の生の声を集約すると、評価は「節税と安全性に満足する層」と「営業手法や利回りに失望した層」で二極化しています。
【肯定的な口コミ・評価】
- 「会社員として一般生命保険料控除の枠が余っていたため加入。所得税・住民税が毎年戻ってくるため、実質的な利回りは定期預金と比べものにならないほど高い」(30代・会社員男性)
- 「持病があって通常の医療保険には入れなかったが、告知なしで手軽に始められた。いざとなれば100%戻ってくる安心感がある」(40代・自営業女性)
- 「貯金が苦手だったが、月1万円の強制的な引き落としで無理なくプールできた。5年で払込が終わるのも気が楽」(20代・公務員女性)
【否定的な口コミ・不満の声】
- 「契約時に担当者から『ついでに』と手厚い医療保険や外貨建て保険を強く勧められた。更新時期や年末調整のたびに連絡が来るのが億劫」(30代・看護師女性)
- 「10年預けて満期返戻率が103%というのは、今のインフレ環境下では実質的に資産価値が目減りしているのと同じだと気づいて後悔した」(40代・IT企業勤務男性)
- 「上限が月2万円(4口)までしか掛けられないため、本格的な資産形成にはまったく物足りない」(50代・会社役員男性)
ネット上の反応を総合すると、商品スペック自体の「安全性」については高く評価されている一方で、「対面営業の煩わしさ」と「インフレ耐性の低さ」に対する不満が集中している実態が浮かび上がります。
元本割れなし・満期103%のからくり|なぜ保険会社に利益が出るのか?
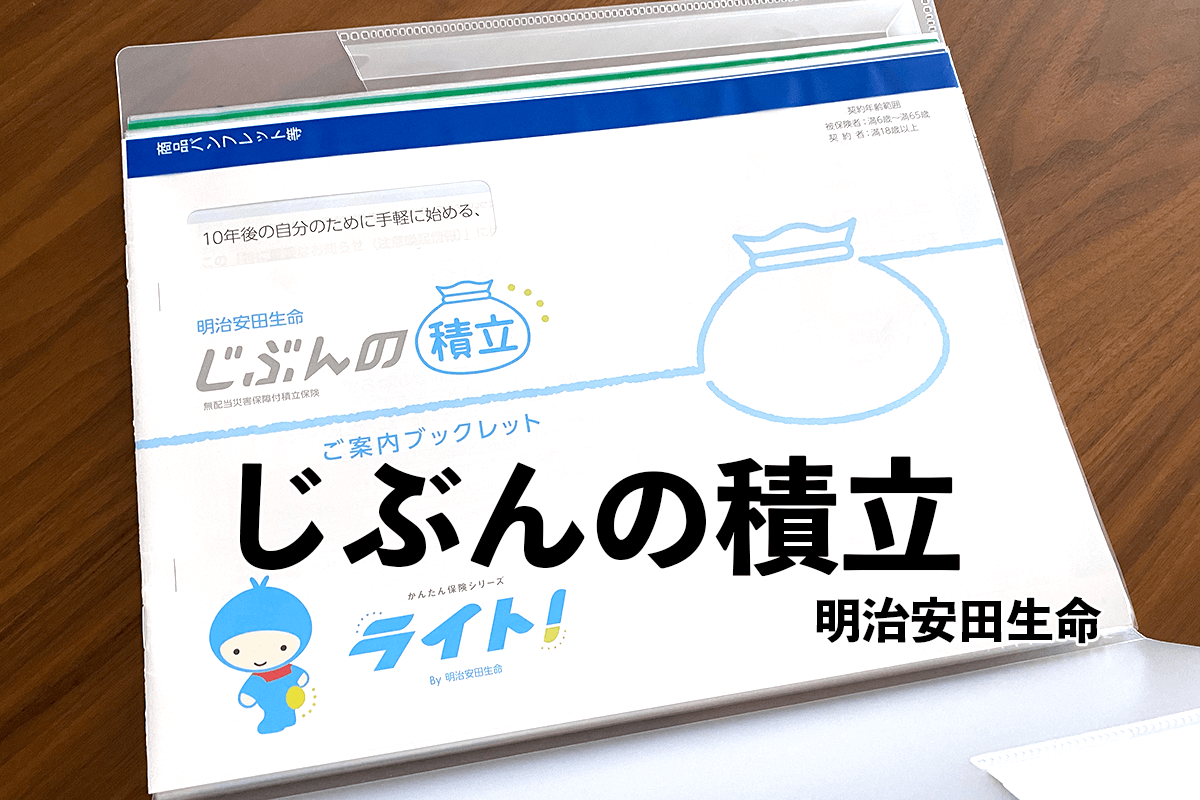
一般的な貯蓄型保険(終身保険や養老保険など)は、契約初期に解約すると多額の解約控除が引かれ、元本割れを起こすのが通例です。しかし、じぶんの積立は契約1か月目であっても解約返戻金が100%戻ります。この「顧客側に有利すぎる仕組み」の裏には、保険ビジネスの明確な戦略があります。
最大の理由は、本商品が明治安田生命における「ドアノック商品(フロントエンド商品)」として位置づけられている点にあります。ドアノック商品とは、採算度外視で顧客との接点(見込み客リスト・面談機会)を作るためのフック商材です。
明治安田生命の営業職員(MYライフプランアドバイザー)にとって、じぶんの積立単体での販売手数料や会社の利ざやはごくわずかです。しかし、これをフックに顧客の職場や自宅へ訪問し、家族構成や年収、健康状態、将来の不安をヒアリングする機会を獲得できます。その後、利益率の高い「組み立て総合保障保険(ベストスタイル等)」や医療保険、外貨建て保険のクロスセル(抱き合わせ・追加提案)へ繋げることこそが、保険会社側の真の目的です。
また、積立期間5年・据置期間5年の計10年間にわたり預かった資金を、同社は国債など安全性の高いアセットで手堅く運用します。低リスク運用の果実の一部を103%の満期金として還元しつつ、残りを経費と顧客獲得コストに充当する仕組みとなっているため、会社側が一方的に大損する構造にはなっていません。
【徹底比較】じぶんの積立 vs 新NISA・定期預金|返戻率シミュレーションと利回り
じぶんの積立の金銭的価値を正確に測るため、都市銀行の定期預金および新NISA(オルカン等のインデックス投資)とのスペック比較を行います。
| 比較項目 | 明治安田生命「じぶんの積立」 | メガバンク定期預金 | 新NISA(つみたて投資枠) |
|---|---|---|---|
| 積立上限・期間 | 月5,000円〜2万円(払込5年・最長10年) | 制限なし(自由設定) | 年間最大360万円(生涯1,800万円) |
| 元本保証 / 安全性 | いつでも元本100%保証 | 預金保険制度(1,000万円まで保護) | 元本保証なし(価格変動リスクあり) |
| 返戻率・期待利回り | 5年目100% / 10年満期103.0% | 年0.1〜0.3%程度(税引前) | 年3〜7%程度(長期分散の期待値) |
| 税制優遇メリット | 一般生命保険料控除の対象 | なし(利息に約20.315%課税) | 運用益・配当金が無期限非課税 |
| 健康告知・診査 | 不要(無告知) | 不要 | 不要 |
| 契約手続き | 対面面談が必須(原則WEB完結不可) | WEB完結 | WEB完結 |
月1万円(年間12万円・2口)を積み立てた場合、5年間の払込総額は60万円となります。10年後の満期時には61万8,000円(103%)が支払われます。単体の利回りとして見ると10年間でわずか1.8万円のプラスに過ぎず、物価上昇率を加味すると資産の実質価値を維持するのは困難です。
しかし、所得税率10%・住民税10%の給与所得者が「生命保険料控除(一般枠)」を満額適用した場合、年間約6,800円(所得税4,000円+住民税2,800円)の税金が還付・軽減されます。5年間で約3万4,000円の節税効果が生まれるため、満期差益1.8万円と合算すると実質的なリターンは約5.2万円に跳ね上がります。元本割れリスクが一切ないキャッシュの置き場所としては、極めて高い実質利回りを叩き出します。
加入者が後悔した意外なデメリットと「しつこい勧誘」の真相
表面的な利点だけに目を奪われて契約すると、後から思わぬストレスや不都合に直面することになります。契約者が実際に直面した主なデメリットは以下の3点です。
1. 対面面談による「クロスセル勧誘」のプレッシャー
じぶんの積立は、インターネット上だけで契約を完結させることが原則できません。必ず明治安田生命の担当者と対面(職場やカフェ、自宅、営業所など)で面談する必要があります。
担当者側には「じぶんの積立を入口として、主力商品を契約してもらう」という強い営業インセンティブが働いています。そのため、面談時にライフプラン診断と称して詳細な個人情報を求められたり、高額な死亡保険・医療保険のパンフレットを熱心に説明されたりするケースが後を絶ちません。「断るのが苦手」「営業担当者とのやり取り自体がストレス」という人にとっては大きな心理的負担となります。
2. 資金拘束とインフレリスク
途中解約しても100%戻るとはいえ、解約手続きには書類のやり取りや担当者への連絡を要し、即座に銀行口座から引き出せる普通預金ほどの流動性はありません。また、10年間資金を預けても名目上3%しか増えないため、年2%前後のインフレが進行する経済環境下では、現金の購買力が目減りし続ける「隠れた損失」が発生します。
3. 保障機能は実質的に皆無
本商品は保険という名称がついていますが、死亡保険金は「既払込保険料相当額」または「解約返戻金相当額」にとどまります。万が一の際に遺族へ数千万円の生活費を残すといった本来の生命保険機能は備わっていません。保障を期待して加入する商品ではない点に注意が必要です。
一般に知られていない盲点とネットの誤解
ネット上の情報には一部誇張や誤解が散見されます。契約前に正しく認識しておくべき盲点を整理します。
誤解①:「いつでも解約できるから、1年で解約しても103%もらえる?」
これは完全な誤りです。満期返戻率103%が適用されるのは「10年満期」を迎えた時点のみです。1〜5年目の払込期間中、および据置期間の前半に解約した場合の返戻率は一律100.0%です。途中で辞めた場合は単に積み立てた額がそのまま戻るだけで、利息や増則分は1円も受け取れません。
誤解②:「誰でも確実に毎年数万円の節税になる?」
生命保険料控除は、すでに他の終身保険や養老保険、学資保険などで「一般生命保険料控除枠(所得税上限4万円・住民税上限2.8万円)」を使い切っている場合、じぶんの積立を追加しても1円も控除枠は増えません。すでに控除枠が埋まっている人にとっては、単なる低利回りの積立商品になってしまいます。
【プロの結論】生命保険料控除を使い倒す賢い活用法と向いている人の条件
行動経済学の観点から見ると、人間は「損をしたくない」という損失回避バイアスを強く持ちます。じぶんの積立はこの心理に完璧にフィットする商品ですが、マネーリテラシーを高めるためには「感情の安心感」と「合理的な財務戦略」を明確に切り分ける必要があります。
結論として、本商品は「資産運用のメインエンジン」ではなく、「税制優遇枠の隙間を埋めるためのノーリスク節税パーツ」として限定的に利用するのが最も賢明です。
| おすすめできる人(加入すべき条件) | おすすめできない人(見送るべき条件) |
|---|---|
| ・会社員・公務員で一般生命保険料控除の枠が余っている人 ・投資信託などの価格変動リスクが怖く、元本割れを絶対に避けたい人 ・健康状態に不安や持病があり、通常の生命保険に入れない人 ・営業職員からの追加勧誘をきっぱり断る意思の強さがある人 | ・すでに他の保険で一般生命保険料控除枠を上限まで使っている人 ・新NISAやiDeCoなど、長期的な資産成長を最優先したい人 ・対面営業やセールストークを受けること自体が苦手な人 ・自営業や無職など、所得控除の恩恵が薄い・またはない人 |
加入を検討する場合、契約時の面談で「他の保険に入るつもりは一切ない」「じぶんの積立の控除枠利用のみが目的である」と冒頭で担当者に明確に意思表示することが、無駄な勧誘合戦を回避するための決定的な防衛策となります。
【明治安田生命 じぶんの積立 口コミ】に関するよくある質問(FAQ)
Q1:本当にいつ解約しても元本割れしませんか?解約手数料などのペナルティは?
A1:契約後いつでも解約返戻率は100%以上となっており、解約手数料やペナルティは一切かかりません。契約から数か月で解約した場合でも、払い込んだ保険料の全額が返還されます。
Q2:健康状態に持病や通院歴があっても契約できますか?
A2:契約にあたって医師の診査や健康状態の告知(過去の病歴等の申告)は一切不要です。現在治療中の方や過去に大きな病気を経験された方でも、年齢条件(満6歳〜満65歳)を満たしていれば加入できます。
Q3:月々の保険料はいくらからいくらまで掛けられますか?
A3:1口あたり月額5,000円単位で、最大4口(月額20,000円)まで積み立てが可能です。加入後に家計が苦しくなった場合は、口数を減額したり払込をストップして据え置くこともできます。
Q4:営業職員の勧誘がしつこい場合の断り方はどうすればいいですか?
A4:「必要な医療・死亡保障は他社や共済で十分に備えている」「今回は会社の控除枠利用が目的のため、他商品の提案は一切受ける気がない」と毅然と伝えましょう。それでも過度な勧誘が続く場合は、明治安田生命のカスタマーセンターへ担当者変更や連絡停止を直接申し入れるのが有効です。
まとめ:損をせず「じぶんの積立」を賢く使いこなすための判断基準
明治安田生命の「じぶんの積立」は、元本保証のない現代の金融市場において、「元本割れゼロ」「無告知」「控除枠の活用」という独自の強みを持ったユニークな商品です。
保険会社の意図する「ドアノック商品」としてのからくりを正しく理解し、不要な追加提案を毅然と断ることができるのであれば、年末調整で確実に税金を取り戻すための安全なキャッシュ置き場として十分に機能します。
ご自身の生命保険料控除枠の空き状況と家計の余力資金を冷静に見極め、投資(新NISA等)と安全資産(預金・じぶんの積立)のバランスを俯瞰した上で、賢く選択してください。 (出典: 明治安田生命 じ ぶん の積立 口コミ(Yahoo!ニュース))
最新のトレンドや話題のニュースをわかりやすく解説するWebライターです。読者の皆様に役立つ情報を日々お届けしています。