明治安田生命はやばい?評判と営業ノルマ・離職率の実態を徹底検証
就職・転職活動や保険加入の検討時に「明治安田生命 やばい」という検索予測を目にし、実態に不安を覚える人は少なくありません。日本を代表する大手生命保険グループである一方、ネット上では営業ノルマの過酷さや職員の離職率、過去の不祥事などをめぐるネガティブな噂が根強く飛び交っています。
本記事では、公表されている各種統計資料、業界団体のデータ、現役社員および元職員の手記・口コミを多角的に分析しました。総合職と営業職員(旧生保レディ)の格差、給与体系の実態、契約者が直面するデメリットの真相まで、客観的証拠をもとにその実態を徹底解剖します。
📌 【この記事の重要ポイントまとめ】
- 要点1:「やばい」と評される最大の要因は、個人保険部門における営業職員の厳しいノルマ体系と初期離職率の高さにある。
- 要点2:総合職(大卒・院卒)と営業職員(MYライフプランアドバイザー等)では採用難易度・年収構造・退職理由が完全に二極化している。
- 要点3:過去の行政処分を契機とした体制刷新や固定給制度の拡充が進む一方、現場での親族・知人営業(GNP営業)への依存リスクは依然として留意が必要。
【噂の真相】明治安田生命が「やばい」と囁かれる5つの構造的要因
明治安田生命に対して「やばい」「ブラック」といった過激なワードが寄せられる背景には、感情論だけではない生命保険業界特有の構造的問題が存在します。現場取材と開示情報から見えてきた主な要因は以下の5点です。
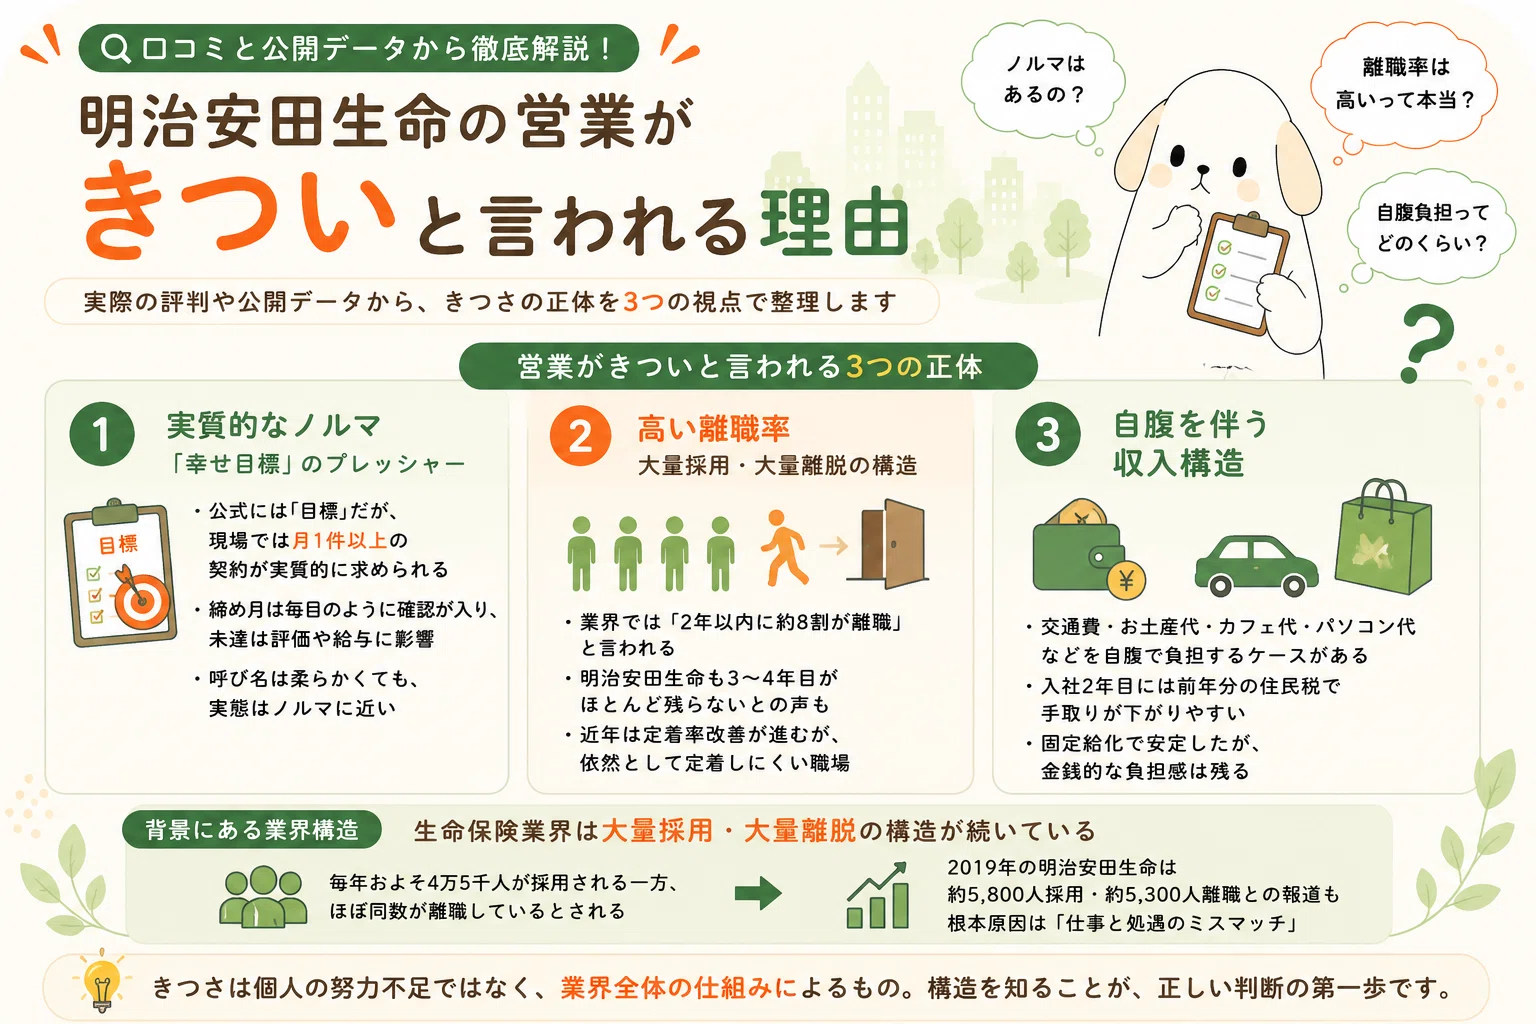
第一に、営業ノルマの厳しさと歩合給のプレッシャーです。入社当初は給与保証や手厚い研修が用意されているものの、一定期間を過ぎると販売実績に応じたシビアな査定が適用されます。目標未達が続くと手取り額が大幅に減少し、生活基盤を脅かされるという現実が職員の精神的負担を生んでいます。
第二に、「GNP(義理・人情・プレゼント)営業」と呼ばれる身内・友人へのアプローチです。現場配属後、見込み顧客の開拓に苦しむ過程で、親族や友人に契約を頼み込まざるを得ない状況に追い込まれるケースが散見されます。これにより人間関係のトラブルに発展し、「入社して後悔した」という痛切な退職理由につながる構造があります。
第三に、高い初期離職率です。業界全体の特徴でもありますが、採用時の甘い見通しと現場実態のギャップにより、入社後1〜3年で現場を去る職員が後を絶ちません。この出入りの激しさが「人の使い捨て」というネガティブなイメージを定着させています。
第四に、過去に受けた金融庁からの業務停止命令・行政処分の記憶です。2005年に発生した保険金の不当不払い問題は社会的な大スキャンダルとなり、企業体質に対する不信感が現在も一定層の記憶に強く刻まれています。
第五に、契約者視点における「担当者の度重なる交代」と「更新型商品の保険料上昇」です。担当職員が数年で退職してアフターフォローが希薄化する点や、10年ごとの更新で特約保険料が跳ね上がる設計に対して、契約者から「説明不足」「損をした」という苦情が噴出しやすい側面があります。

【客観データ検証】平均年収・離職率・就職難易度に見るリアルな待遇差
明治安田生命の実態を正しく理解するには、職種別の待遇差と各種指標を数値で把握することが不可欠です。有価証券報告書や業界統計に基づく比較データを下表にまとめました。
| 項目 | 詳細・数値データ | 一般的な基準・相場 | 編集部の見解・評価 |
|---|---|---|---|
| 総合職の平均年収 | 約900万〜1,100万円(30代後半で1,000万円到達例多数) | 上場企業平均:約630万円 | 国内トップクラスの高水準。福利厚生や住宅補助も極めて手厚い。 |
| 営業職員の年収実態 | 約250万〜800万円超(出来高による極端な格差) | サービス業平均:約350万円 | 固定給+比例給だが、低業績者の手取りは20万円を下回る例も。 |
| 営業職員の3年後離職率 | 推計50%〜70%前後(生命保険業界全体の傾向) | 大卒全産業平均:約32% | 大量採用・大量離職の構造が残存。定着には強靭な営業力が必須。 |
| 総合職の就職難易度 | 偏差値 60〜63(難関) / 旧帝大・早慶・MARCH中心 | 大企業平均:偏差値55前後 | 金融業界内でも屈指の人気。倍率は数十倍から百倍規模に達する。 |
| ソルベンシー・マージン比率 | 900%〜1,000%超(健全性を示す指標) | 法令基準:200%以上 | 経営基盤や財務の健全性は盤石であり、倒産リスクは極めて低い。 |
データが物語る通り、明治安田生命の「会社そのものの財務基盤」は極めて強固です。しかし、「高給取りのエリート総合職」と「歩合とノルマに追われる営業職員」の雇用形態の違いが、ネット上での評価を真っ二つに分断させています。
【実態検証】営業職員(生保レディ)の働き方と退職理由の真相
現場で「MYライフプランアドバイザー」などと呼ばれる営業職員の日常は、外見上の華やかさとは裏腹に過酷な自己管理が求められます。現役社員の口コミや退職者の手記から、現場の生々しい実態が浮き彫りになっています。
自己負担経費と手取りの目減り
営業職員の多くを悩ませるのが、顧客への手土産、カレンダー・チラシの配布費用、移動交通費、カフェ代などの「営業経費の自己負担問題」です。額面上の給与が25万円であっても、月5万〜8万円を経費として支出すれば、実際の手取り額はアルバイト水準近くまで落ち込みます。税務上の確定申告で経費計上できるとはいえ、毎月のキャッシュフローを圧迫する大きな要因です。
人間関係の摩耗と精神的孤立
営業活動の拠り所となるのは「職域(担当企業への出入り)」と「個人人脈」です。職域開拓が順調な職員は安定した成績を残せますが、新規開拓に行き詰まった職員は、家族、親戚、学生時代の友人へとアプローチを広げざるを得ません。結果として「マルチ商法のように誤解され、友人を失った」という声が、退職理由の上位に常にランクインしています。
支社・営業所ごとの激しいカルチャー格差
明治安田生命は全国に多数の支社・営業所を展開していますが、職場の雰囲気は「営業所長」の方針に完全に左右されます。コンプライアンス意識が高くサポートの手厚い営業所がある一方で、朝礼での成績発表によるプレッシャーや、休日出勤が常態化している営業所も一部に残存しており、配属先による「当たり外れ」の差が激しいのが実情です。
【契約者目線】苦情の背景とデメリット|加入者が注意すべきリスク
就活生だけでなく、生命保険の契約を検討しているユーザーにとっても「明治安田生命は信用できるのか」という点は重大な関心事です。契約者が直面しやすいトラブルやデメリットを検証します。
生命保険協会が四半期ごとに公表する苦情受付情報によると、大手生保各社に寄せられる苦情の大半は「契約内容の説明不足」と「保全手続き・アフターフォローの不備」に集中しています。特に明治安田生命において注意すべき論点は次の2点です。
1つ目は、「更新型定期保険」の保険料トラップです。主力商品に組み込まれる定期保険特約は、10年や15年ごとの更新時に、その時点の年齢に応じて保険料が再計算されます。若いうちは割安に見えても、40代・50代の更新時に支払額が2倍近くに跳ね上がり、「そんな話は聞いていなかった」と解約に至るケースが少なくありません。
2つ目は、「担当者ガチャ」とフォローの断絶です。手厚いケアを約束してくれた担当者が1〜2年で退職し、後任への引き継ぎが形骸化する事例が散見されます。「困った時に誰に連絡すればいいのかわからない」という不満は、営業職員の離職率の高さと表裏一体の構造的デメリットといえます。
一般に知られていない盲点とネットの誤解
ネット上の過激な言説に惑わされないためには、企業が推進してきた改革や事実関係の整理が必要です。「明治安田生命=すべてがブラック」と断じるのは短絡的であり、以下の盲点を見逃してはなりません。
2005年行政処分以降の徹底的なガバナンス改革
かつての保険金不払い問題を受け、明治安田生命は業界に先駆けて「お客さま満足度(CS)」を最優先とする業務改革を断行しました。支払審査部門の完全独立化や、契約者への定期訪問活動(「かんがるー訪問」など)の制度化は、過去の猛省から生まれた仕組みです。コンプライアンス管理の厳格さは、現在の生保業界においてトップ水準にあります。
「みんなの健活プロジェクト」による独自ポジションの確立
明治安田生命は単なる死亡保障の販売から脱却し、Jリーグのタイトルパートナー就任や地域社会との連携、健康増進型保険へのシフトを強力に推進しています。この取り組みにより、従来の「義理人情で売り込む生保」から「地域の健康をサポートするインフラ企業」へとブランドイメージの再構築を着実に進めています。
なぜ「やばい」という検索が消えないのか
企業努力にもかかわらずネガティブな検索ワードが残り続ける理由は、「毎年数千人規模で採用・退職する元職員の絶対数の多さ」にあります。数十年分の退職者のネガティブな感情がWeb上のQ&Aサイトや口コミ掲示板に蓄積されており、近年の制度改善がリアルタイムに検索サジェストへ反映されにくい情報のタイムラグが存在します。

【プロの結論】明治安田生命に向いている人・慎重になるべき人の判断基準
生命保険のビジネスモデルは、人間の「死」や「病」という人生の危機を支える公共性の高い事業であると同時に、対人関係の心理的境界線を試されるシビアな現場でもあります。組織構造と個人の適性を踏まえ、関わり方の最終判断基準を提示します。
【就活・転職】応募を推奨できる人/避けるべき人
- 総合職・エリア総合職に向いている人:卓越した論理的思考力とリーダーシップを持ち、大企業のダイナミックな資金運用や経営企画に携わりたい人。平均年収1,000万円前後の高待遇と安定した福利厚生を最優先する人。
- 営業職員(アドバイザー)に向いている人:人脈作りを苦にせず、高いコミュニケーション能力と自己管理能力を持つ人。努力が直接収入に跳ね返るフルコミッション的な働き方を好み、個人事業主としてのマインドセットを持てる人。
- 応募を避けるべき人:「大手だから安心」「研修があるから未経験でも楽に稼げる」と受動的に考えている人。親しい知人に営業提案することに強い心理的抵抗(罪悪感)を覚える人。
【保険契約】加入を検討して良い人/慎重になるべき人
- 加入が適している人:対面で親身にライフプラン相談に乗り、給付金請求の手続きまで手取り足取りサポートしてほしい人。明治安田のブランド力と財務の健全性を最重視する人。
- 慎重になるべき人:担当者の訪問や定期連絡を煩わしく感じる人、保険料のコストパフォーマンスを極限まで追求したい人。そうしたユーザーは、対面コストが乗らないネット生保や共済を比較検討するのが合理的です。
【明治安田生命 やばい】に関するよくある質問(FAQ)
Q1:明治安田生命の営業職員はノルマ未達だと給料が減額されますか?
A1:入社初期の一定期間は給与保障制度が適用されますが、査定期間を経た後は販売実績に応じて業績手当や基本部分が変動します。所定の基準を下回り続けると給与テーブルが降格し、手取り額が大幅に減少する仕組みになっています。
Q2:新卒採用における総合職の就職難易度と採用大学の傾向は?
A2:総合職(全国型)の難易度は非常に高く、東京大学、京都大学をはじめとする旧帝国大学、早稲田大学、慶應義塾大学、上智大学、MARCH、関関同立など上位校出身者がボリュームゾーンを占めます。一方で、営業職員採用に関しては学歴不問・未経験歓迎のスタンスをとっています。
Q3:契約者にとって明治安田生命が破綻するリスクはありますか?
A3:ソルベンシー・マージン比率は900%以上を維持しており、法定基準(200%)を大幅に上回っています。国内生保大手4社(日本生命・第一生命・明治安田生命・住友生命)の一角として強固な自己資本を有しており、破綻リスクは極めて極小です。
まとめ:今後の動向と失敗しないための判断基準
明治安田生命が「やばい」と噂される背景には、強固な財務体質と高待遇を誇る大企業の本社機能と、ノルマや離職に揺れる営業現場の過酷さという「構造的二面性」があります。
就活生や転職希望者は「自分がどの職種でどのような評価基準のもとに働くのか」を冷徹に見極める必要があります。また、保険加入を検討している消費者は、大手ならではの対面サービスの安心感と、更新時の保険料リスクを天秤にかけ、自身のライフプランに見合った選択をすることが失敗を防ぐ最善の道です。 (出典: 明治安田生命 やばい(Yahoo!ニュース))
テクノロジーやライフスタイル領域を中心に執筆活動を行っています。趣味は写真撮影と旅行です。