日本生命学資保険の返戻率は低い?2026年最新比較と元本割れの真実
子どもの教育資金準備として、圧倒的な知名度を誇る日本生命の学資保険。しかし、インターネット上やSNSでは「日本生命の学資保険は返戻率が低い」「加入すると元本割れして損をする」といった不穏な評判が散見されます。人生三大資金の一つと呼ばれる教育資金だからこそ、数万円単位の損得や制度の落とし穴には誰しも敏感にならざるを得ません。
金利環境の変動を受けた2026年現在、各生命保険会社の学資保険は商品改定や返戻率の調整を重ねています。果たして「ニッセイは貯蓄性が低い」という世間の噂は本当なのでしょうか。本稿では、最新の保険料シミュレーションや他社との返戻率比較、実際の契約者が直面した現場のリアルな証言をもとに、噂の真偽と損をしないための選択基準を徹底解説します。
📌 【この記事の重要ポイントまとめ】
- 要点1:「日本生命の学資保険は元本割れする」という噂は半分本当で、小中学校などの入学ごとに給付金が出る「こども祝金あり型」や月払を選択すると返戻率が100%を割り込むケースが存在します。
- 要点2:元本割れを防ぎ返戻率を最大化するには「こども祝金なし型」を選び、10年などの短期払込や年払割引を活用することが必須条件となります。
- 要点3:純粋な返戻率ランキングではソニー生命や明治安田生命に一歩譲るものの、大手ならではの経営基盤と手厚い保険料払込免除特約を重視する堅実派世帯には有力な選択肢です。
【噂の真相】日本生命の学資保険は本当に返戻率が低い?元本割れ疑惑を暴く
ネット上の相談掲示板や知恵袋で頻繁に交わされる「日本生命の学資保険はおすすめできない」という意見。その根拠を精査すると、多くのケースで日本生命 学資保険 元本割れというキーワードに行き着きます。支払った保険料総額よりも受け取れる満期保険金の総額が少なくなる現象ですが、調査報道の観点から構造を分解すると、契約プランの選択ミスが主因である実態が浮き彫りになります。
日本生命が取り扱う主力学資保険「ニッセイ学資保険」には、大きく分けて2つの型が用意されています。小・中・高校の入学タイミングで段階的にお金が受け取れる「こども祝金あり型」と、大学入学前後の資金需要に特化した「こども祝金なし型」です。元本割れの批判を受けているのは、ほぼ例外なく「こども祝金あり型」です。
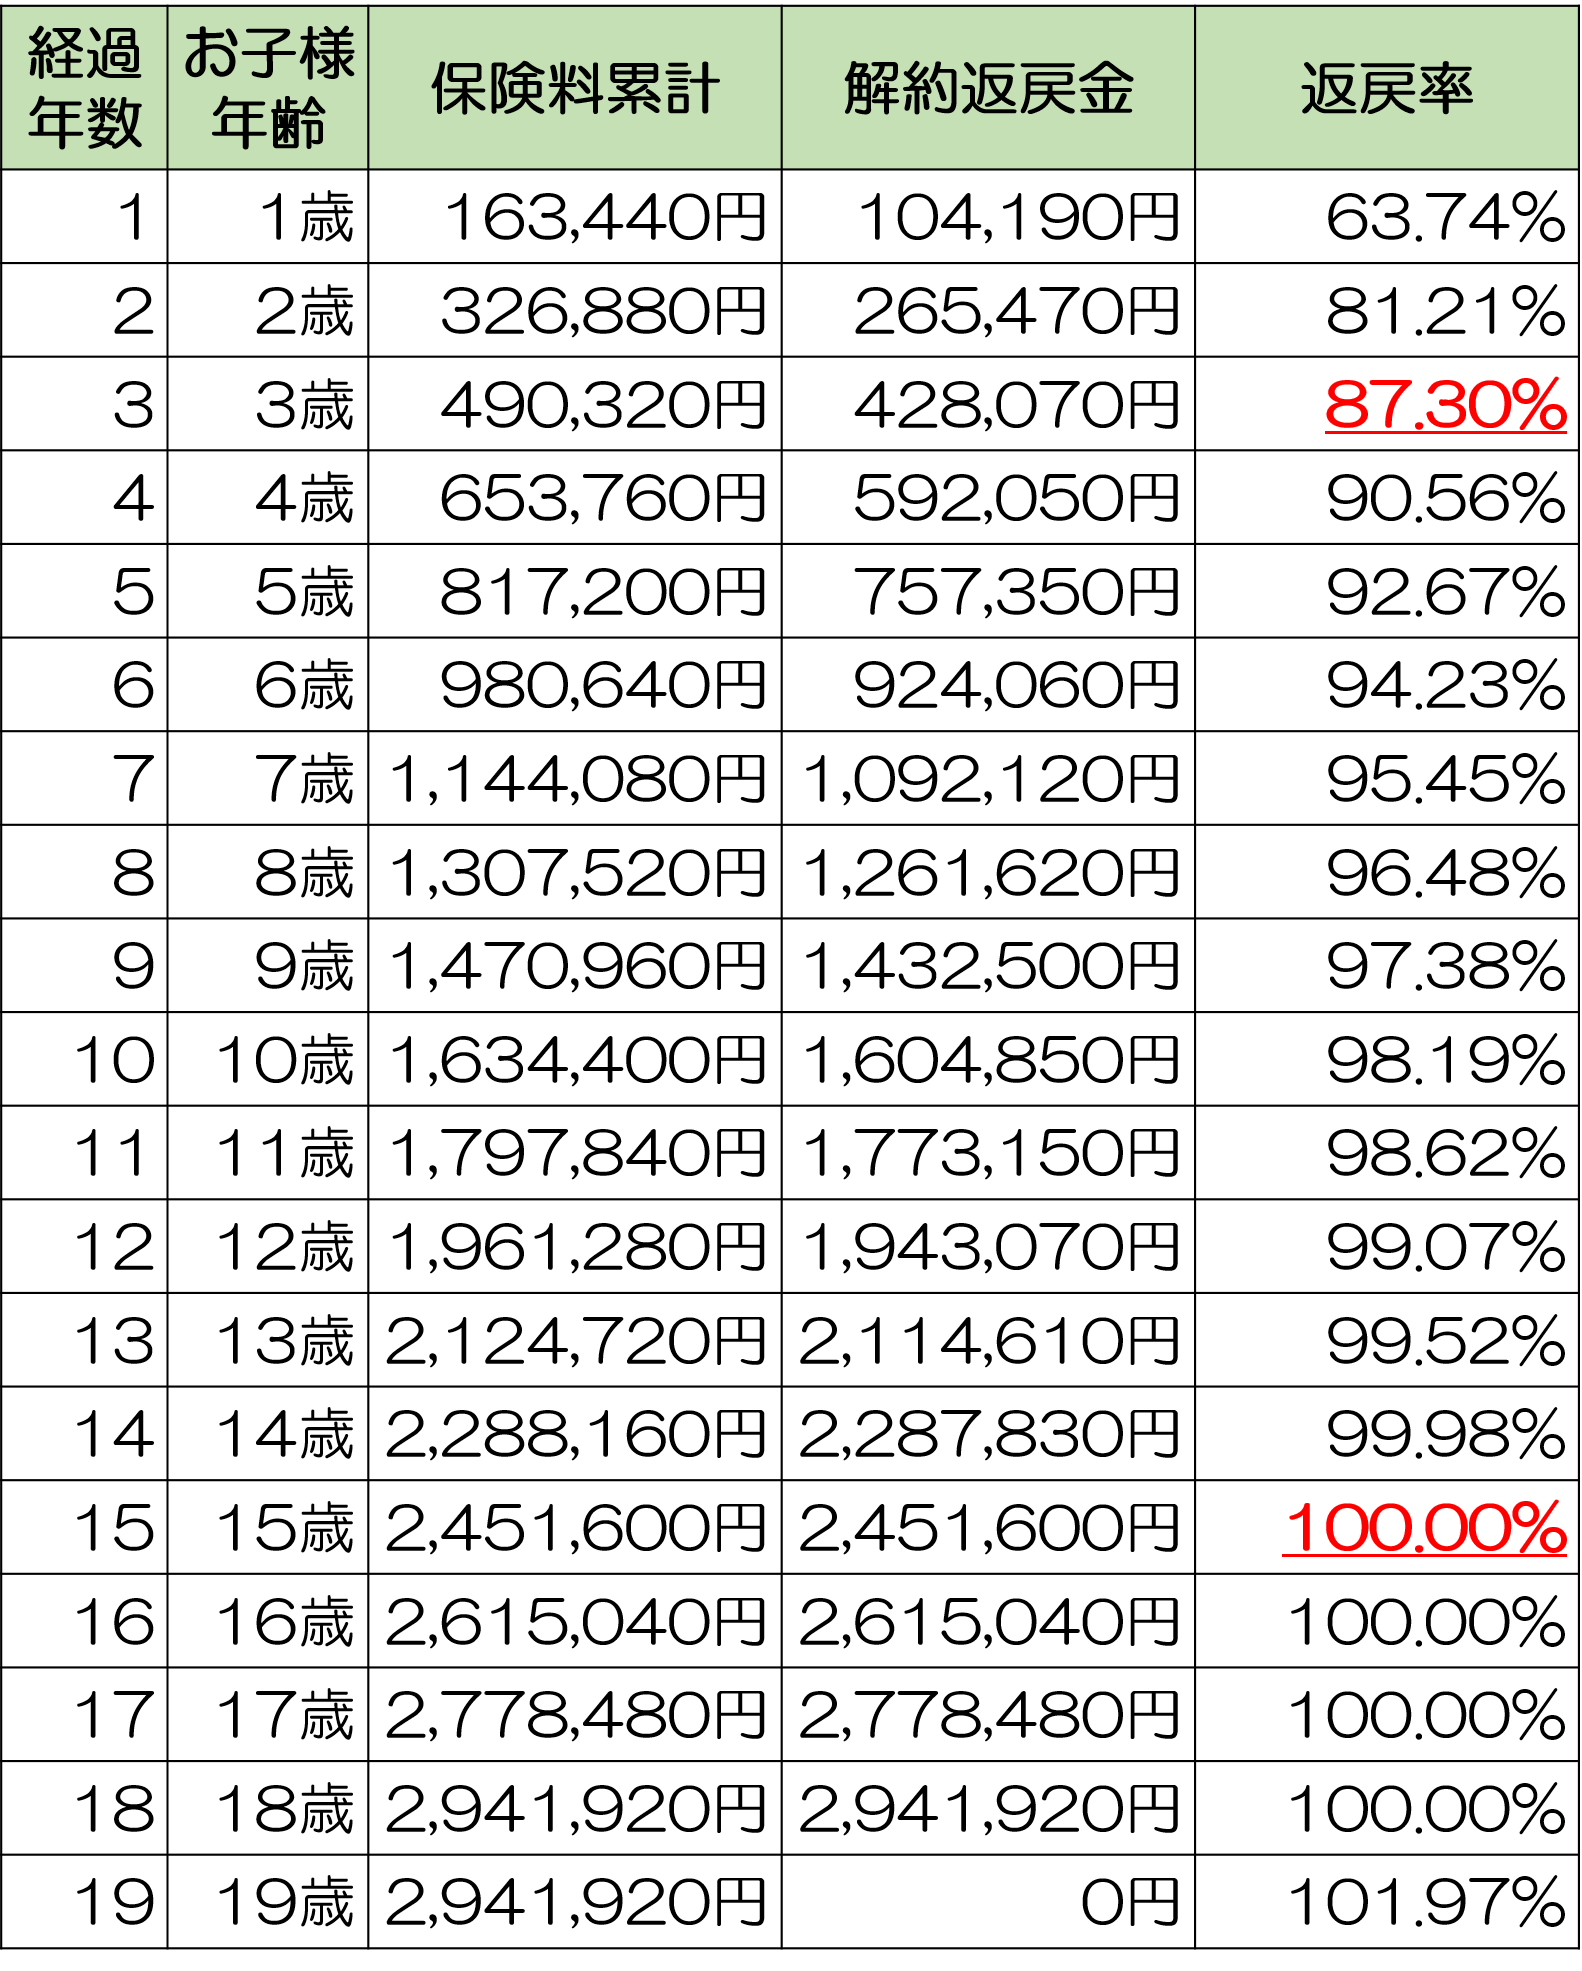
保険会社は集めた保険料を運用して返戻金を増やしますが、早い段階で祝金を小分けに支払うと運用の原資が減り、複利効果が得られません。さらに給付金をこまめに支払うための事務管理コストが上乗せされるため、結果として返戻率が96〜99%前後に落ち込み、元本割れが発生します。一方で、大学進学資金に絞ったニッセイ学資保険 こども祝金なし型を選択し、払込期間を短縮設定すれば、元本割れを完全に回避し利益が出る設計に仕上がります。「日本生命だから低い」のではなく、「選ぶ型によって天と地ほどの差が生まれる」というのが真相です。
【2026年最新】ニッセイ学資保険シミュレーションと受取総額の実数値
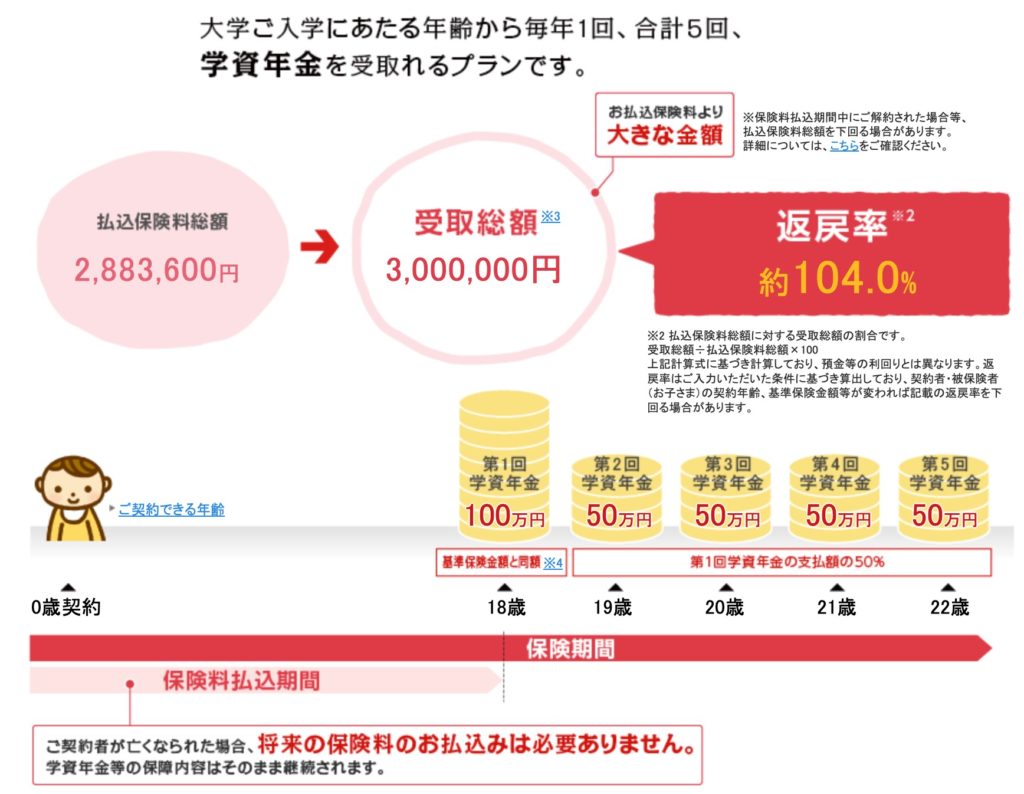
契約条件によってどれほどの受取総額差が生じるのか、2026年現在の料率に基づきニッセイ学資保険 シミュレーションを実施しました。契約者30歳(男性)、子ども0歳、受取総額300万円(大学進学時にまとめて受け取る基準)をベースにした検証結果です。
最も返戻率を高める方程式は、「こども祝金なし型」×「保険料10年払込済(短期払込)」×「年払」の組み合わせです。通常、月々保険料を支払う「月払」に比べ、年1回まとめて支払う日本生命 学資保険 年払 割引率はおよそ1〜2%相当の割引効果を発揮します。これにより、総払込保険料を約280万〜285万円前後に抑えつつ、満期受取総額300万円を確保できるため、返戻率は約105.0%〜106.8%まで跳ね上がります。
しかし、同じ条件でも払込期間を「18歳満期まで毎月コツコツ支払う全期月払」にし、さらに「祝金あり型」にしてしまうと、総払込額が受取総額を上回り、返戻率が98%前後に落ち込む計算結果となります。窓口や営業職員に勧められるがまま「入学ごとにお祝い金が出た方が嬉しい」と安易に決めてしまうと、数万円から十数万円の損失を被る構図です。
なお、パンフレット等に記載されている「5年ごと配当」について期待を抱く加入者も少なくありません。しかしニッセイ学資保険 配当金 実績を紐解くと、過去の長期にわたる超低金利政策の影響が色濃く残り、近年は配当金がゼロまたは極めて少額にとどまるケースが続いています。配当金は「出たらラッキーなボーナス」程度に捉え、確定している返戻率だけで損得を計算するのが鉄則です。
【徹底比較】学資保険返戻率ランキング2026|ソニー生命・明治安田生命と対決
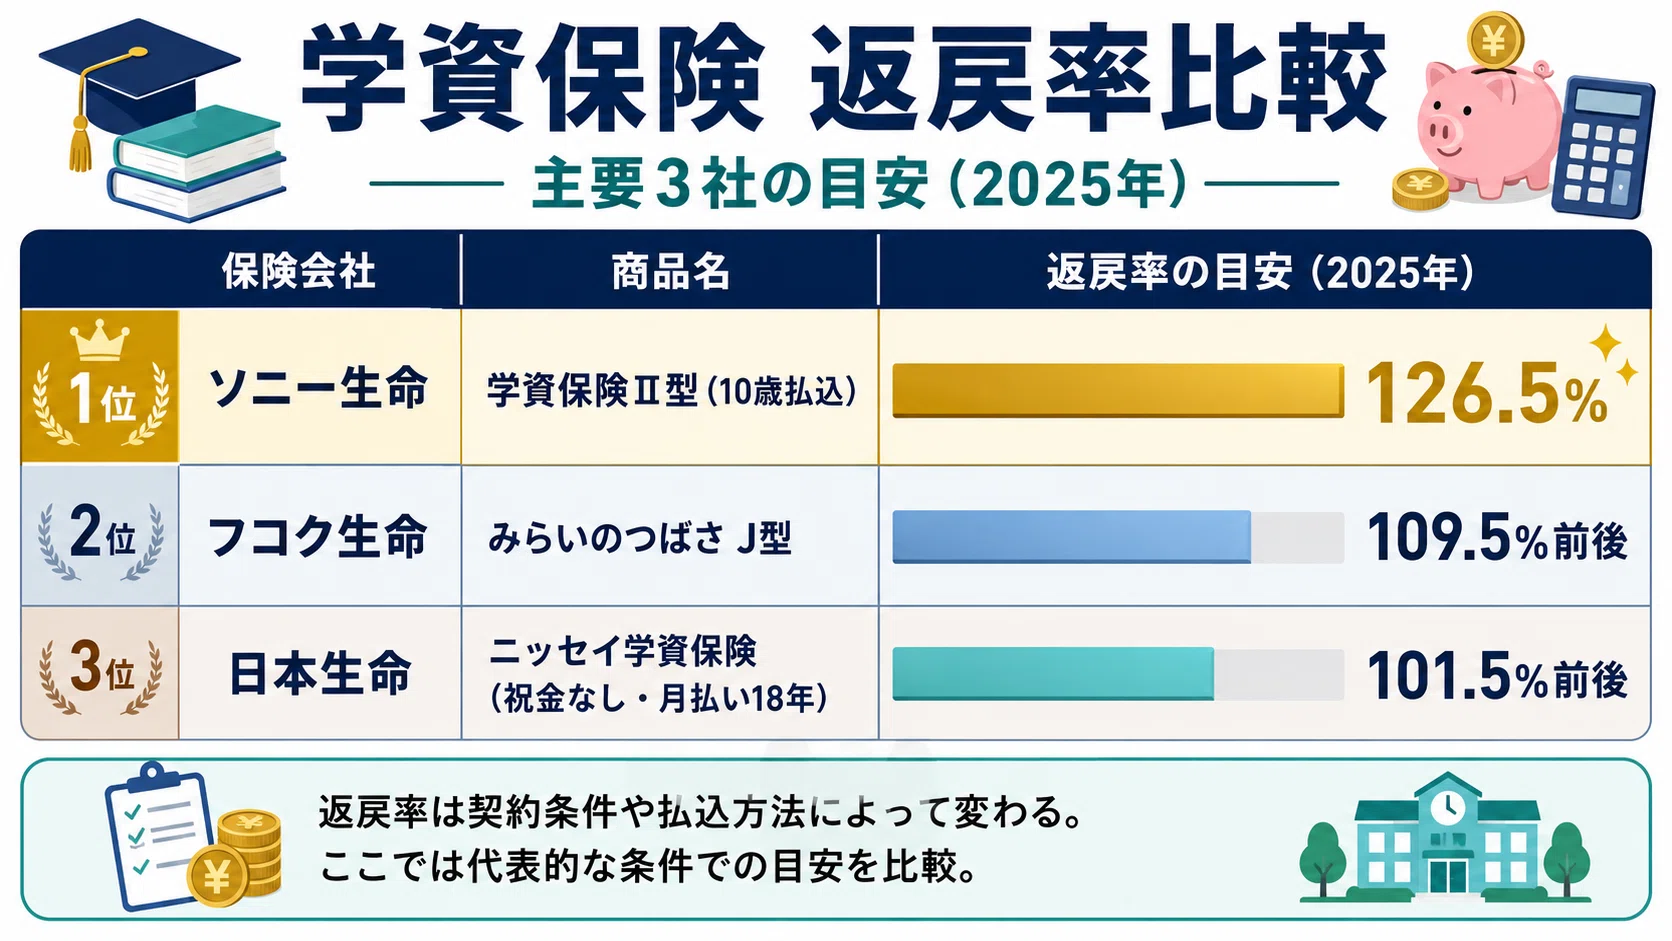
業界全体の中で、日本生命の返戻率はどの位置にランクインするのでしょうか。学資保険 返戻率 ランキング 2026年最新の有力候補であるソニー生命、明治安田生命との直接対決を行いました。
| 生命保険会社・商品名 | 詳細・数値データ(返戻率目安) | 一般的な基準・相場 | 編集部の見解・評価 |
|---|---|---|---|
| 日本生命 ニッセイ学資保険 (祝金なし型・10年払済・年払) | 約105.0% 〜 106.8% | 平均水準(102〜104%)を明確に上回る | 大手生保の中では最高水準。対面サポートと経営の安定性を兼備する。 |
| ソニー生命 学資保険(無配当型)Ⅲ型 (10年払済・年払) | 約106.5% 〜 108.5% | 業界トップクラスの高返戻率 | ソニー生命 学資保険 返戻率 比較において長年首位を争う。貯蓄効率最優先なら有力。 |
| 明治安田生命 つみたて学資 (15歳払済・全期一括等) | 約105.5% 〜 107.8% | 高水準を維持 | 明治安田生命 つみたて学資 比較では高額割引の適用次第で優位に立つ。受取方法がシンプル。 |
| かんぽ生命 はじめのかんぽ (基本型・月払) | 約93.0% 〜 98.0% (元本割れ多数) | 医療保障付帯型のため貯蓄性は低下 | 貯蓄目的での利用には不向き。郵便局の利便性重視層向け。 |
データ比較から明らかなように、純粋な貯蓄効率だけで順位をつければ、ソニー生命がわずかに頭一つ抜けています。しかし、かつて「圧倒的に低い」と言われた日本生命も、条件を最適化することでソニー生命や明治安田生命とコンマ数%の僅差にまで迫っています。数字上の微差以上に、各社のサポート体制や契約手続きの柔軟性が比較の焦点に移っています。
【実態検証】利用者の生の声と現場目線で見えたリアルな評判・口コミ
保険比較サイトのスコアだけでは見えてこないのが、契約者たちが実際に体験した現場の空気感です。日本生命 学資保険 評判 口コミを丹念に取材・収集すると、好意的な評価と強い不満の声の双方が浮き彫りになります。
肯定的な意見として目立つのは、やはり「圧倒的なブランド安心感」と「担当者の人間力」です。都内の30代女性はこう語ります。「出産直後、将来の教育費に漠然とした不安を抱えていたとき、自宅に来てくれた担当の営業職員さんがライフプラン表を一緒に作ってくれた。ネット生保のほうがコンマ数%返戻率は高かったが、書類の手続きを代行してくれ、子育ての悩みに耳を傾けてくれた安心料として日本生命を選んだ」。
一方で、強い後悔をにじませる契約者も存在します。特に多いのが、家計急変に伴う解約トラブルです。30代後半の男性契約者は、「月々の支払いが苦しくなり、子どもの小学校入学時にやむを得ず解約した。戻ってきたお金が払込額の7割程度で愕然とした」と吐露します。
これこそが学資保険 途中解約 返戻金 デメリットの最たるものです。学資保険は契約から一定期間、早期解約控除が適用されるため、5年未満などの早期に解約すると数十万円単位の元本割れペナルティを背負うことになります。「満期まで絶対に引き出さない」という強い家計規律がなければ、学資保険という仕組みそのものが牙をむく現実を直視しなければなりません。
一般に知られていない盲点とネットの誤解|保障と貯蓄の境界線
ネット上の「新NISAがあるから学資保険は不要」という極論には、重大な思考の落とし穴が存在します。金融リテラシーの観点から、学資保険 必要性 メリット デメリットを再検証する必要があります。
投資信託による資産形成は期待利回りが高い反面、子どもが18歳を迎えたまさにその年に世界的な暴落相場が直撃するリスクを排除できません。これに対し、学資保険は満期保険金があらかじめ円建てで1円単位まで確定しています。学費の支払期日を動かせない教育資金準備において、「確定した現金を確実に手元に置く」という確実性は何物にも代えがたい強みです。
さらに見落とされがちなのが、日本生命 学資保険 保険料払込免除特約の標準付帯です。保険料払込期間中に契約者である親が万が一死亡、または所定の高度障害状態や三大疾病等(特約付加時)になった場合、その後の保険料支払いは一切不要になります。しかも、満期時の保険金や祝金は当初の契約通り全額支払われます。
この保障は、単なる貯金や新NISAの積立投資では絶対に得られない「保険ならではの安全装置」です。家計の主たる稼ぎ手にもしもの事態が起きても、子どもの大学進学資金だけは100%確保される。このセーフティネットの費用が内包されていると考えれば、単に「投信に比べて利回りが低い」と切り捨てるのは本質を見誤っています。
【プロの結論】おすすめできる人・慎重になるべき人の判断基準
教育資金の準備手法は、各家庭の金融資産状況やリスク許容度によって最適解が完全に分かれます。調査を踏まえた明確な判断基準を提示します。
日本生命の学資保険が向いている家庭
- 普通預金だと生活費として使ってしまう人:半強制的に毎月口座から引き落とされる仕組みが最も堅実な貯蓄になります。
- 元本保証と確実性を最重視する人:投資の値動きにストレスを感じたくない家庭にとって、1円も減らない確定給付は精神的安定につながります。
- 万が一の親のリスクに備えたい人:親の死亡や就労不能時に教育資金を確実に遺したい世帯には、払込免除が強力な盾となります。
- 対面で相談しながら手続きを進めたい人:大手の組織力と全国の店舗・窓口での対面サポートに価値を感じる人に向いています。
加入に慎重になるべき(おすすめできない)家庭
- 手元の貯蓄が少なく、家計がギリギリの家庭:途中で保険料が払えなくなり解約すると、解約返戻金が元本割れして大損します。
- インフレリスクを強く警戒している人:固定金利型であるため、将来急速に物価や大学授業料が高騰した際、実質的な購買力が目減りするリスクがあります。
- 15年以上の長期運用を投資信託で行える人:新NISAなどで全世界株式やS&P500を規律正しく積み立てられる余力がある世帯は、投資を優先した方が受取額は大きくなる可能性が高いと言えます。
【日本生命 学資保険 返戻率】に関するよくある質問(FAQ)
Q1:日本生命の学資保険で元本割れを絶対に回避するにはどうすればいいですか?
A1:プラン選びの際に「こども祝金なし型」を必ず指定してください。そのうえで、保険料払込期間を「10年払済」などの短期設定にし、支払い方法を「年払」に設定すれば、2026年現在の料率において元本割れすることはなく、返戻率104〜106%台を確保できます。「こども祝金あり型」や「全期月払」を選ぶと元本割れリスクが高まります。
Q2:配当金が出るとパンフレットに書いてありますが、本当に上乗せされますか?
A2:ニッセイ学資保険は5年ごと利差配当付ですが、過去の実績を見ても運用環境の厳しさから配当金はゼロ、あるいは数千円程度の僅かな金額にとどまるケースが主流です。配当金はあくまで将来の経済情勢次第で変動する不確定要素であり、パンフレット記載の確定返戻金のみを基準に家計設計を立ててください。
Q3:契約後に支払いが苦しくなった場合、解約する以外に方法はありますか?
A3:安易に途中解約すると解約控除により大きな元本割れを招きます。打開策として、以後の保険料支払いを中止し、その時点の解約返戻金をもとに保障額を減額して契約を存続させる「払済保険(はらいずみほけん)」への変更や、一時的に解約返戻金の範囲内で借入を行う「契約者貸付」制度があります。解約届を出す前に必ず担当窓口へ制度活用の相談をしてください。
Q4:新NISAと日本生命の学資保険、どちらを優先して始めるべきですか?
A4:どちらか一方に偏るのではなく「ハイブリッド戦略」が最も合理的です。大学初年度の入学金や前期授業料など「絶対に動かせない最低限の資金(200万〜300万円)」は学資保険で確実に固定化し、それ以上の余剰資金や仕送り資金を新NISAのインデックス投信で積極的に増やすという組み合わせが、リスク管理と資産運用の両面から推奨されます。
まとめ:今後の動向と失敗しないための判断基準
「日本生命の学資保険は返戻率が低い」という巷の定説は、契約者が「どの型を選び、どう支払うか」によって180度覆ります。手軽さや目先の祝金に惑わされて「祝金あり型・全期月払」を選べば元本割れの苦杯をなめ、「祝金なし型・10年払済・年払」を徹底すれば、大手生保トップクラスの堅牢な貯蓄マシンとして機能します。
教育資金の積み立ては、10年以上の歳月をかけて挑む長期プロジェクトです。新NISA全盛の時代だからこそ、「親の万が一に対する保険料払込免除」と「確定した給付額」がもたらす安心感には独自の存在価値があります。自家の家計余力とリスク許容度を冷静に見極め、金融商品の特性を正しく使い分けることこそが、失敗しない教育資金づくりの決定的なカギとなります。 (出典: 日本生命 学資保険 返戻率(Yahoo!ニュース))
最新のトレンドや話題のニュースをわかりやすく解説するWebライターです。読者の皆様に役立つ情報を日々お届けしています。