日本撤退ブランド一覧と真相|ファッション・コスメ・飲食の閉店理由と再上陸動向
かつて一世を風靡し、オープン時には数時間待ちの行列を作った海外の有名ブランドや飲食チェーン。いつの間にか街から看板が消え、「あの店はどこへ行ったのか」と疑問に思った経験を持つ方は少なくありません。華々しい日本進出の裏で、多くの外資系企業が静かに撤退を決断しています。
なぜ世界的な人気を誇るグローバルブランドが、世界第4位の経済規模を持つ日本市場で苦戦を強いられ、撤退に至るのでしょうか。単なる「ブームの終焉」という言葉だけでは片付けられない、為替リスク、日本独自の消費者ニーズ、国内大手SPAとの激しいシェア争いなど、複合的な要因が絡み合っています。本稿では、アパレル・コスメ・飲食を中心に日本から姿を消した有名ブランドの動向を総ざらいし、現場データと業界の構造変化からその真相を解き明かします。
📌 【この記事の重要ポイントまとめ】
- 要点1:ファッションからコスメ、飲食まで、一世を風靡した外資系ブランドの多くが「急激な円安」「国内競合の台頭」「ローカライズ不足」により日本撤退を余儀なくされた。
- 要点2:実店舗の完全撤退後も、国内大手アパレルによるライセンス再展開(再上陸)や越境EC特化型へのシフトなど、ビジネスモデルを変えて日本市場に再挑戦する動きが加速している。
- 要点3:外資系ブランドの店舗展開には明確な「撤退シグナル」が存在し、国内定着を見極めるには本国の財務状況と日本法人の出店・MD戦略を注視する必要がある。
【総まとめ】日本から姿を消した有名ブランド一覧|アパレル・コスメ・飲食の軌跡
日本市場から撤退、または大幅な事業縮小を経験した代表的な外資系ブランドをジャンル別に整理しました。当時の熱狂と、その後の結末をデータで振り返ります。
| ブランド名(ジャンル) | 詳細・数値データ | 撤退・変遷の経緯 | 編集部の見解・現在の状況 |
|---|---|---|---|
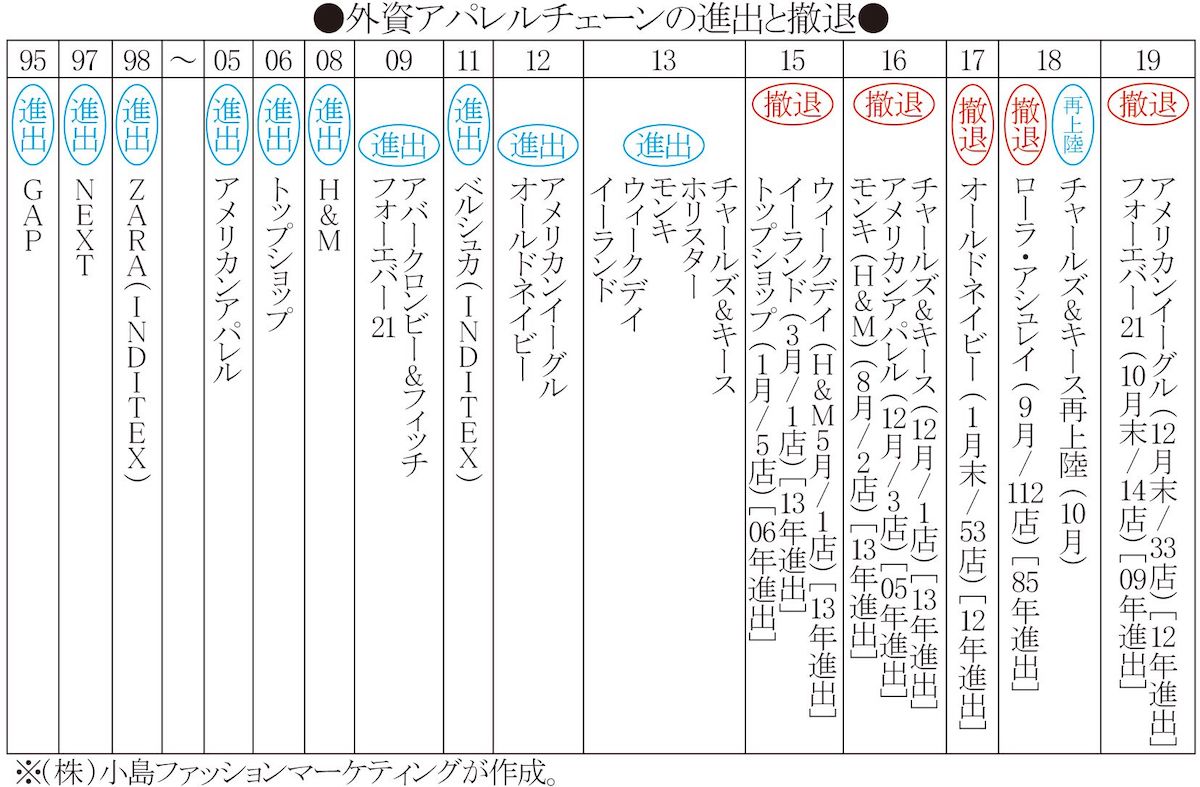
| FOREVER 21 (ファストファッション) | 2019年に全14店舗閉鎖・日本撤退。 本国で連邦破産法11条申請。 | トレンド追従型大量生産モデルが在庫過多を招き、品質要求の高い国内市場で失速。 | 大手アダストリアがライセンスを取得し、日本向けサイズ・品質で再上陸を果たす。 |
| TOPSHOP / TOPMAN (アパレル) | 2015年に国内全店舗を突如閉鎖。 親会社アルカディアが後に経営破綻。 | 代理店契約解除に伴い即日撤退。高価格設定と日本人の体型に合わないMDが響いた。 | 英ASOS傘下となりEC専業へ。日本での実店舗再展開は依然として未定。 |
| Old Navy (カジュアルアパレル) | GAP傘下。2017年までに国内53店舗をすべて閉鎖。 | 親会社GAPの経営資源集中戦略により、成長市場だった北米への投資を優先。 | ファミリー層の支持は厚かったが、ユニクロ・GUの価格競争力と利便性に屈した格好。 |
| NYX Professional Makeup (コスメ) | ロレアル傘下。2020年9月に日本市場から完全撤退。 | 欧米風の鮮やかな発色が売りだったが、日本で主流の「ナチュラル・透明感メイク」と乖離。 | アジア人の肌色・メイクトレンドに合わせた韓国・中国コスメの急拡大に押された。 |
| Too Faced (プレステージコスメ) | エスティ ローダー傘下。2022年末に日本撤退を完了。 | パッケージの可愛らしさで話題化したが、リピート購入につながらず採算が悪化。 | SNS映え一過性需要から抜け出せず、百貨店・旗艦店の高い固定費を回収できなかった。 |
| カールスジュニア / タコベル (ファストフード・外食) | 過去に撤退後、運営母体を変えて再上陸した飲食チェーン群。 | 本国そのままのボリューム・価格設定が日常食として定着せず、1度目の進出で失敗。 | 立地戦略の見直しと限定的なプレミアム需要へのターゲット絞り込みで生き残り模索中。 |
愛用店はなぜ消えた?外資系ブランドが日本市場から撤退する3つの構造的要因
日本市場からの撤退が相次ぐ背景には、ブランド固有の失策だけでなく、世界市場における日本経済の立ち位置の変化と、国内消費者の特異性が深く関わっています。
1. 歴史的円安と原材料高による「プライシングの崩壊」
外資系ブランドが日本でビジネスを展開する際、最大の打撃となっているのが為替レートの変動です。海外本社からの仕入れコストが大幅に上昇する中、デフレマインドが根強く残る日本の消費者にそのまま価格転嫁を行うことは極めて困難でした。
本国では「中価格帯のデイリーウェア」として売られている商品が、日本では円安の影響で「準高級品」のような価格設定になってしまう現象が頻発。結果として、価格と品質のバランスを重視する日本のシビアな目線に見合わなくなり、客離れを加速させました。
2. 厳格すぎる品質基準と「サイズ・肌質」のガラパゴス性
日本の消費者が求める品質基準は、世界トップレベルで厳格です。アパレルにおける「縫製のほつれ」「ファスナーの滑らかさ」、コスメにおける「敏感肌への適応」「絶妙なニュアンスカラー」など、欧米市場で許容される微小な個体差や大胆なカラー展開が、日本では「不良品」「使いづらい」と判断されるケースが後を絶ちません。
本国の仕様をそのまま持ち込む「グローバル標準主義」にこだわり、日本人の骨格に合わせたパターン変更や、皮脂分泌量・肌色に合わせた処方変更を怠ったブランドほど、短期間で淘汰される結果となっています。
3. 国内SPA(ユニクロ・GU)と越境ECプラットフォームの挟み撃ち
ファストファッションの領域において、ユニクロやGUを展開するファーストリテイリングの牙城は強固です。圧倒的なスケールメリットによる高品質・低価格の実現に加え、日本全国を網羅する店舗網と高精度の自社EC物流が完成しています。
さらに近年では、SHEINやTemuといった超低価格の越境ECプラットフォームが台頭。店舗を持たずに最新トレンドを極小ロット・低価格で供給するビジネスモデルに押され、大都市の一等地に大型旗艦店を構える従来型外資系ブランドの固定費負担は限界に達しました。
ファッション・コスメ業界の現場検証|店舗閉鎖の裏にあった消費者心理とリアル
かつて熱烈に支持されたブランドが、なぜ最終的に店舗閉鎖へ追い込まれたのか。現場の販売員や愛用者の声、SNS上のコミュニティ分析からそのリアルな実態が見えてきます。
SNS映え消費の罠と「リピート率」の急落
コスメブランドの撤退で顕著だったのが、「SNSでのバズ」と「継続購買」の乖離です。Too FacedやNYXなどが日本進出した際、InstagramやTwitter(現X)上ではパッケージの愛らしさや大胆なスウォッチ動画が爆発的に拡散されました。しかし、店頭で購入したユーザーへの調査や知恵袋・5ちゃんねる等での口コミを検証すると、意外な本音が浮かび上がります。
「見た目は可愛くてテンションが上がるけれど、オフィスメイクには派手すぎて日常使いできない」「香りが強すぎて普段のケアと合わせにくい」といった声が目立ち、1度購入して写真を撮った後はリピートされないという構造的課題を抱えていました。コスメカウンターの維持費や百貨店への出店コストを支えるのは、熱心なリピーターによる基礎化粧品や消耗品の定期購入です。トレンド消費に頼り切ったブランドは、ブームが去った瞬間に赤字へと転落しました。
アパレルにおける「試着室の落胆」問題
TOPSHOPやBershka、FOREVER 21の店舗で多く聞かれたのが、サイズ感と素材感のミスマッチです。欧米規格のまま持ち込まれたデニムやワンピースは、着丈が長すぎる、身幅が合わない、あるいは生地が薄すぎて下着が透けるといった問題が頻発しました。
「デザインは可愛いのに、試着してみるとスタイルが悪く見えて買えなかった」という体験が積み重なり、次第に消費者の足が遠のいていきました。日本の消費者は、デザインの良さと同じくらい「着用時の快適さとシルエットの美しさ」を重視します。この微細なローカライズを軽視したことが、現場での購買決定率を著しく下げる原因となりました。

一般に知られていない盲点とネットの誤解
ネット上では「外資系ブランドの撤退=日本市場が見捨てられた、日本の購買力が落ちたからだ」という言説が短絡的に語られがちです。しかし、業界の内情を精査すると、まったく異なる真実が見えてきます。
誤解1:「日本市場の売上不振」だけが原因ではない
多くの撤退劇において、決定打となっているのは「本国親会社の経営難やポートフォリオ整理」です。キャスキッドソンやFOREVER 21、アルカディアグループ傘下ブランドのように、本国本社が過剰出店やパンデミックの影響で経営破綻し、その余波で利益が出ていた海外拠点も含めて一斉閉鎖を余儀なくされた事例が数多く存在します。
日本法人単体では黒字、あるいは固定ファンがついていたにもかかわらず、グローバル全体のリストラ策の一環として撤退を選択せざるを得なかったケースは少なくありません。
誤解2:「実店舗撤退」は「日本市場の完全放棄」を意味しない
近年急速に進んでいるのが、「高コストな実店舗を畳み、越境ECや現地代理店経由のホールセール(卸売り)へシフトする」という戦略的撤退です。不動産賃料や人件費が高騰する中、大都市圏の路面店を維持するリスクを避け、自社グローバルECサイトやZOZOTOWN、@cosme SHOPPINGなどの有力プラットフォームを通じて日本向け販売を継続するブランドが増えています。
店舗がなくなったからといってブランド自体が消滅したわけではなく、より筋肉質なデジタル直販体制へと姿を変えているのが実態です。
一度は消えたあのブランドが復活?日本再上陸を果たした成功パターン
一度日本を去ったブランドが、体制を抜本的に刷新して「再上陸」を果たす事例が注目を集めています。その成功要因には明確な共通点があります。
国内大手企業とのパートナーシップによる「徹底的なローカライズ」
再上陸成功の筆頭例が、アダストリアが手掛けるFOREVER 21の再生です。かつての直営店大量出店モデルとは異なり、国内大手アパレルのノウハウを投入し、以下の改革を実行しました。
- 商品の約8割を日本人の体型・好みに合わせた国内企画(ジャパンオリジナル)に変更
- 「使い捨て」のイメージを払拭するサステナブル素材の導入と品質基準の厳格化
- 実店舗はショールーミング(試着・体験)に特化し、自社ECサイト「.st(ドットエスティ)」と連動したオムニチャネル戦略
このように、「海外ブランドの持つ世界観」と「日本の消費者に最適化されたモノづくり・物流」を融合させることが、再上陸を成功させる絶対条件となっています。
飲食チェーンの「プレミアム・日常食」棲み分け戦略
飲食分野では、バーガーキングやウェンディーズが再進出後の店舗展開を拡大させています。かつてのようにマクドナルドと真正面から低価格競争を挑むのではなく、「本格的な直火焼きパティ」「高品質なバーガー体験」という差別化要素を前面に押し出し、1食あたりの客単価を高めに設定する戦略が功を奏しています。
日常の軽食ではなく「ちょっとした贅沢・ご褒美消費」のポジションを確立したことが、再上陸後の安定成長を支えています。

【プロの結論】外資系ブランドの撤退リスクを見極める判断基準
お気に入りの海外ブランドが突如日本から撤退し、購入できなくなったりアフターサポートを受けられなくなったりするリスクを避けるため、消費者が知っておくべきチェックポイントを提示します。
撤退の予兆を示す3つのシグナル
- セール・値引き販売の常態化:プロパー(定価)での消化率が落ち、常に「〇%オフ」のラックが店頭の大半を占めるようになった場合、在庫過多とキャッシュフロー悪化の兆候です。
- 日本独自企画(サイズ・カラー展開)の停止:本国企画のアイテムのみが店頭に並び始めた場合、日本市場への開発投資が縮小されている可能性が高いと言えます。
- 都心旗艦店の相次ぐ移転・閉店:表参道、銀座、原宿などの大型路面店が郊外のアウトレット店へ集約され始めたら、ブランド全体の撤退準備フェーズに入っていると判断できます。
【利用者のタイプ別】海外ブランドとの賢い付き合い方
- おすすめできる人(積極的に楽しむべき層):海外特有のエッジの効いたデザインや発色を求めており、サイズ感の違いを自ら着こなしで調整できる人。越境ECや個人輸入の手続きに抵抗がなく、アフターケアを自己完結できる人。
- 慎重になるべき人(国内ブランドや定番を選ぶべき層):長期的なメンテナンスや保証(時計・バッグ・アウター等)を重視する人。自分の肌質・体型にミリ単位でフィットすることを最優先し、返品・交換の手間を避けたい人。
【日本撤退 ブランド 一覧】に関するよくある質問(FAQ)
Q1:日本から撤退したブランドの商品は、もう日本国内では二度と買えないのでしょうか?
A1:いいえ、購入できるルートは複数残されています。ブランドの公式グローバルECサイトが日本への配送に対応している場合や、BUYMA・ASOSなどの越境ECプラットフォーム、または並行輸入を取り扱う国内セレクトショップを通じて入手可能です。ただし、関税や国際送料が上乗せされる点や、偽造品リスクへの注意が必要です。
Q2:なぜファストファッションは、あれほど人気だったのに相次いで撤退したのですか?
A2:最大の要因は「日本市場の成熟」と「国内競合の圧倒的な進化」です。進出当初の新奇性が薄れた後、ユニクロ・GUの高品質化や無印良品の定着、さらにSHEINをはじめとする超低価格越境ECの登場により、中間的な価格帯のファストファッションブランドは競争力を失いました。加えて、日本の消費者が「安さ」だけでなく「長持ちする品質」を再評価し始めたことも影響しています。
Q3:撤退したコスメブランドの国内ポイントやアフターサービスはどうなりますか?
A3:原則として、撤退期日をもって国内店舗のポイントシステムや会員特典は失効します。購入済み商品の返品・交換対応も撤退日を過ぎると受け付けられなくなるケースがほとんどです。撤退が公式発表された際は、各ブランドの特設案内ページで「ポイント失効期日」と「カスタマーサポートの最終受付日」を必ず確認してください。
まとめ:変化する日本消費市場とグローバルブランドの未来
日本市場における海外ブランドの撤退は、単なる一企業の盛衰にとどまらず、為替構造の変化、消費者の価値観の深化、そしてデジタルシフトがもたらした必然的な市場再編の結果です。
「世界で売れているから日本でも売れる」という画一的なグローバル戦略はもはや通用しません。日本人のライフスタイル、体型、気候、美意識にどこまで深く寄り添えるかが、ブランド存続の生命線となっています。今後も実店舗のスクラップ&ビルドやEC特化への転換、国内パートナーと組んだ再上陸の動きは続きます。愛用ブランドの動向を正しく見極めながら、賢くグローバルショッピングを楽しんでいきましょう。 (出典: 日本撤退 ブランド 一覧(Yahoo!ニュース))
Webメディアの編集およびコンテンツ作成に従事。正確で質の高い情報発信を心掛けています。