日本の年収中央値2026最新!平均の罠と年代別のリアルな手取り
テレビのニュースや経済記事で「日本人の平均年収は約478万円」という数字を目にするたび、「周りはそんなに貰っているのか」「自分の給料は低すぎるのではないか」と強い焦りを覚える方は少なくありません。しかし、その違和感は極めて正常な感覚です。平均値という指標は、一部の超高所得層が数値を大きく引き上げるため、私たちが暮らす肌感覚の給与水準とは決定的なズレが生じています。
実態を正確に把握する上で不可欠な指標が、データを低い順に並べた真ん中の数値を指す「中央値」です。国税庁や厚生労働省の最新公的データを徹底分析すると、実質的な給与所得者の約6割が平均年収を下回っているという冷徹な現実が浮かび上がってきます。2026年現在の公式統計をもとに、年代別・男女別のリアルな年収中央値と手取り額、そして格差の深層構造を明らかにしていきます。
📌 【この記事の重要ポイントまとめ】
- 要点1:日本の給与所得者全体における年収中央値は約380万〜400万円であり、平均年収(約478万円)より約80万〜100万円低い水準にある。
- 要点2:全体の約60%が平均年収未満であり、20代の手取りは年240万〜270万円前後、30代以降は男女間・雇用形態間の格差が本格化する。
- 要点3:額面年収だけでなく社会保険料や税負担を引いた「手取り額」と「地域別コスト」を基準に自身の立ち位置を見極める必要がある。
【2026年最新】平均年収478万円の罠|全体の6割が平均以下の衝撃
経済指標を見る上で最も陥りやすい落とし穴が「平均値の罠」です。国税庁が発表した「民間給与実態統計調査」によると、日本の給与所得者の平均給与は約478万円前後を推移しています。しかし、この数値をそのまま「日本人の標準」と受け止めるのは危険です。
給与データには、年収数千万円から数億円を稼ぎ出す一部の富裕層・経営層が含まれており、これらの極端な高額所得者が全体の平均値を大きく押し上げています。そこで重要になるのが、給与所得者を年収順に一列に並べたときにちょうど中央に位置する年収中央値です。
同調査の給与階級別分布を詳細に分析すると、日本の年収中央値は約380万〜400万円にとどまります。実に給与所得者の約6割(58〜61%)が平均年収以下の層に属しており、「平均年収に届いていないから自分は底辺だ」と思い込むのは明らかな誤認です。実質的なボリュームゾーンは300万円台から400万円前半に集中しています。
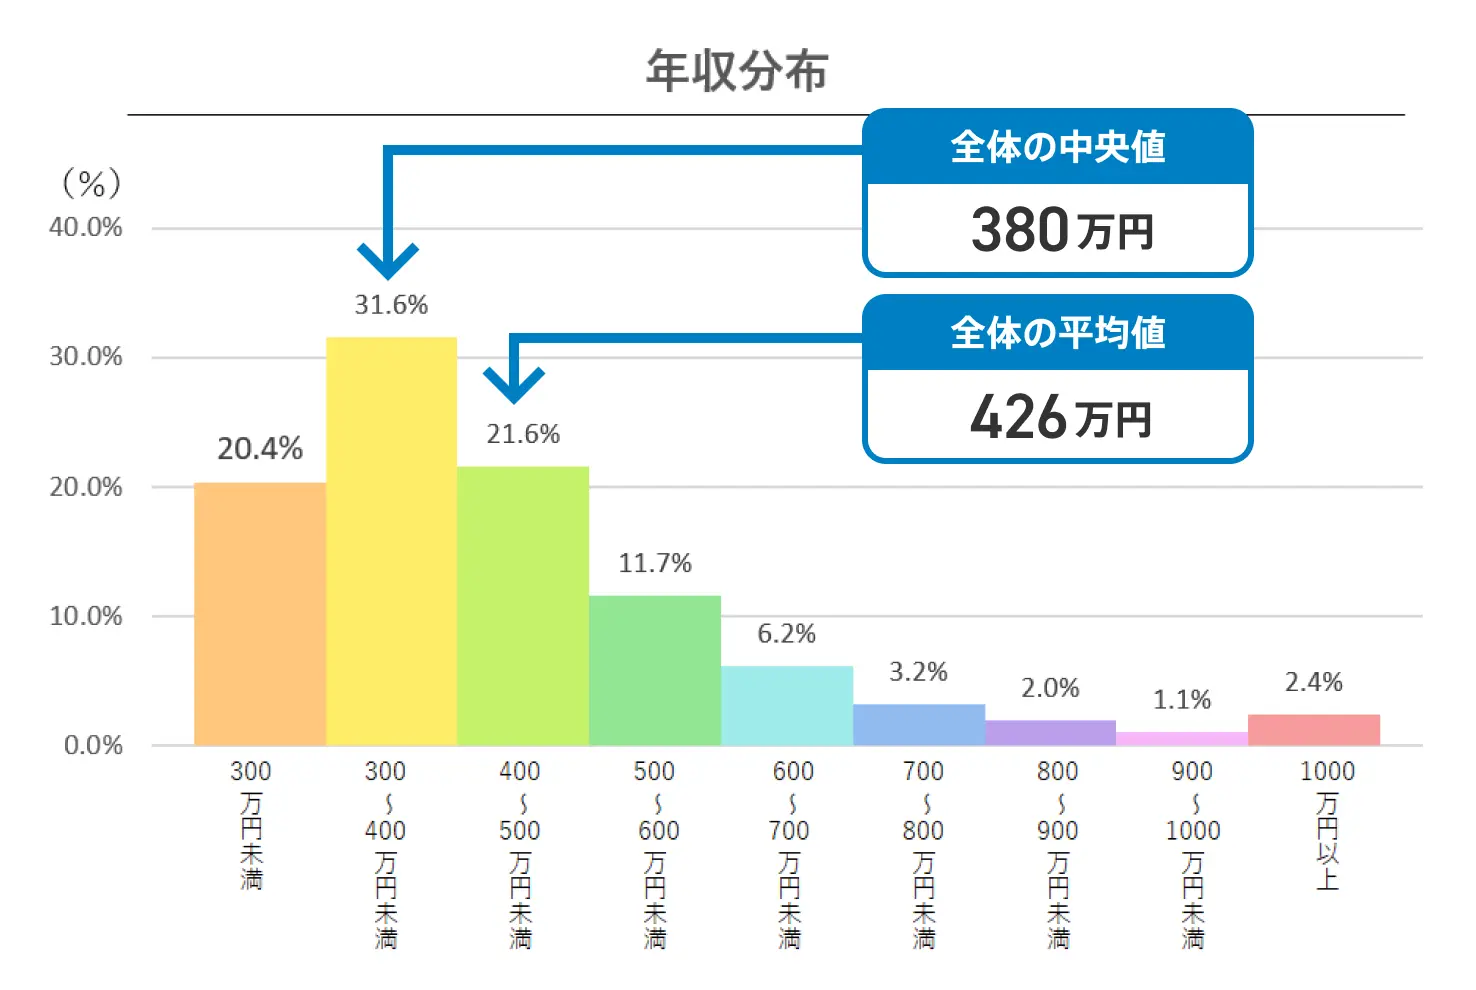
【年代別・男女別】日本の年収中央値とリアルな手取り額一覧
厚生労働省の「賃金構造基本統計調査」および国税庁の統計をベースに、年代別・男女別の年収中央値と、実際に銀行口座へ振り込まれる推定手取り額を算出したデータは以下の通りです。
| 年代区分 | 年収中央値(額面) | 推定年間手取り額 | 平均年収との比較・傾向 |
|---|---|---|---|
| 20代前半 | 約260万円 | 約205万〜215万円 | 新卒・若手層。月々の手取りは約16万〜17万円程度。 |
| 20代後半 | 約340万円 | 約265万〜275万円 | 男女差は比較的小さいが、職種による昇給格差が出始める。 |
| 30代前半 | 約390万円 | 約300万〜315万円 | 男性中央値は約430万円、女性は約330万円と開きが生じる。 |
| 30代後半 | 約440万円 | 約340万〜355万円 | 役職着任や結婚・子育てによる就業形態の変化が顕著。 |
| 40代全体 | 約470万円 | 約365万〜380万円 | 管理職層(600万超)と一般・非正規層(300万台)の二極化。 |
| 50代前半 | 約510万円 | 約395万〜410万円 | 生涯賃金のピーク期。独身世帯と扶養世帯で可処分所得差大。 |
| 50代後半 | 約490万円 | 約380万〜395万円 | 役職定年制度の適用により給与カーブが下降へ転じる。 |
20代年収中央値と手取りのリアル|「額面300万円」で手元に残る金額
20代前半の年収中央値は約260万円、後半で約340万円です。額面で300万円の場合、健康保険、厚生年金、雇用保険、所得税、住民税が差し引かれ、年間の手取り額は約235万〜245万円程度になります。
これを月々の支給額に換算すると、ボーナスを含めない場合で月額約19万〜20万円です。家賃や光熱費、通信費を支払うと、自由に使える金額は数万円にとどまるケースが多く、貯蓄に回す余裕を持ちにくい実態が分かります。
30代年収中央値の男女差|ライフイベントがもたらす構造格差
30代に入ると男女の収入格差が急速に拡大します。30代後半における男性の年収中央値が約480万〜500万円に達する一方、女性の中央値は約330万〜350万円付近にとどまります。
この乖離の背景には、出産・育児に伴うキャリアの中断、短時間勤務への移行、非正規雇用への転換といった構造的要因が存在します。キャリアを継続した女性正社員に限定すれば中央値は400万円近くまで上がりますが、社会全体としてのジェンダーギャップは依然として根強く残っています。
40代・50代年収中央値の格差|出世コースと非正規・独身世帯の分断
40代から50代にかけては、同一世代内での「二極化」が極限に達します。大手企業で課長・部長クラスへ昇進した層が年収800万〜1,000万円を超える一方で、昇進機会に恵まれなかった層や中小企業勤務、非正規雇用の層は年収300万〜400万円台に据え置かれます。
また、50代独身世帯においては、家族手当や配偶者控除が適用されない税制上の負担に加え、将来の単身老後資金に対する不安が直撃しており、額面年収が500万円前後であっても生活実感としての余裕は乏しいという声が目立ちます。
【雇用形態・地域格差】正規・非正規の壁と都道府県別ランキングの現実
年収中央値を語る上で、雇用形態の違いと居住エリアの格差は無視できません。厚生労働省の統計によると、雇用形態別の年収中央値には以下のような明確な断絶があります。
正社員(正規雇用)の中央値は約420万円であるのに対し、非正規雇用(契約・派遣・パート等)の中央値は約200万〜220万円と、ほぼ2倍の開きが存在します。ボーナスの有無や退職金規定の有無が、年間収入の中央値を大きく引き離す主因です。
さらに、都道府県別の地域格差も生活水準に直結しています。全国の年収中央値ランキング上位と下位を比較すると、構造的な偏りが浮き彫りになります。
- 上位エリア:東京都(中央値:約460万〜480万円)、神奈川県(約430万円)、愛知県(約420万円)、大阪府(約410万円)
- 地方・下位エリア:青森県、秋田県、宮崎県、沖縄県など(中央値:約290万〜320万円)
ただし、東京などの大都市圏は年収中央値が高い反面、単身者向けワンルームの家賃相場が8万〜10万円を超えるなど生活固定費が極めて高額です。額面年収が地方より100万円高くても、住居費と物価を差し引いた実質的な可処分所得では地方と大きな差がつかないケースも多々見受けられます。

【世帯年収中央値 2026年最新】共働き社会の実像と単身世帯の貧困リスク
個人の年収だけでなく、「世帯全体」の収入構造も劇的な変容を遂げています。厚生労働省の「国民生活基礎調査」のデータを分析すると、2026年現在の日本の全世帯年収の中央値は約420万〜440万円です。
世帯構造別に見ると、実態はさらに細分化されます。
- 子育て世帯(児童のいる世帯)の中央値:約680万〜720万円
- 高齢者世帯(65歳以上のみ)の中央値:約290万〜310万円
- 単身世帯(20〜50代単身)の中央値:約310万〜330万円
子育て世帯の中央値が高水準を保っている最大の要因は「共働きの一般化」です。夫婦ともに正社員として年収350万〜400万円を稼ぎ、世帯年収700万〜800万円を確保するパワーカップル・共働き世帯が標準世帯モデルとなりつつあります。一方で、単身世帯や片親世帯では世帯年収300万円未満の層が集中しており、世帯類型間での所得格差が深刻化しています。
【実態検証】SNSや現場で囁かれる「生活が苦しい」生の声と支出のリアル
各種コミュニティやSNS、知恵袋等の投稿を定性分析すると、年収中央値付近(380万〜450万円)に位置する生活者から最も多く挙がるのは「決して怠けていないのに、手取りが全く増えない」という切実な声です。
大手転職サイトやクチコミプラットフォームに寄せられた実際の声を検証すると、以下のような実態が浮き彫りになります。
「額面年収は420万円まで上がったが、厚生年金保険料や健康保険料の改定で、手取り額は数年前の年収380万円時代とほとんど変わらない」(30代メーカー勤務・男性)
「都内一人暮らしで年収350万円。手取り月収は22万円程度。家賃8万円、奨学金返済2万円、光熱費・食費で消え、毎月残るのは2万円が限界」(20代後半IT勤務・女性)
近年の物価上昇に対し、名目賃金の伸びが追いつかない「実質賃金の伸び悩み」が、中央値層の生活実感を直撃しています。額面の数字だけを見れば一定水準に見えても、手取りベースでの可処分所得が圧縮されていることが、中間層の閉塞感の根本原因です。

【プロの結論】経済格差時代を生き抜くためのキャリア戦略と判断基準
労働経済学の視点から現状を俯瞰すると、日本型雇用慣行の崩壊に伴い、「同じ会社に長年勤めていれば自然と年収中央値を超えていく」という前提は完全に失われました。現在の給与体系は、個人の能力差以上に「どの産業・職種・企業規模に身を置いているか」という構造的要因によって年収レンジの8割が決まります。
年収中央値を基準に今後のキャリアを見つめ直す際、以下の判断基準を持つことが極めて合理的です。
現状の環境で年収アップを目指すべき人の条件
- 所属企業の業界利益率が高く、正社員の平均年収が600万円を超えている企業にいる人
- 専門スキル(IT・エンジニアリング、専門営業、法務・財務等)の実務経験が3年以上ある人
- 昇進要件が明確で、成果や役職登用がダイレクトに基本給へ反映される制度が整っている人
環境自体の見直し(転職・副業・リスキリング)を即座に検討すべき人の条件
- 業界全体の利益率が構造的に低く、上司や管理職の年収が400万円台で頭打ちになっている企業にいる人
- 非正規雇用期間が長期化し、社内登用制度の実績がほとんど機能していない人
- 年功序列が形骸化し、昇給が年数千円レベルにとどまり、手取り額が目減りし続けている人
自身の年収が中央値より低い場合、個人の努力不足を責めるのではなく、まずは「所属する市場のパイ」を疑う視点が不可欠です。構造的に賃金が上がりにくい業界から、利益率の高い成長分野へシフトすることが、手取りを最大化する最も確実な防衛策となります。
【日本の年収 中央値】に関するよくある質問(FAQ)
Q1:年収中央値から手取り額を簡単に計算する方法はありますか?
A1:一般的な給与所得者の場合、額面年収のおおむね75%〜80%が手取り額の目安になります。独身で扶養家族がいない場合、年収300万円なら手取り約235万円(約78%)、年収400万円なら約310万円(約77%)、年収500万円なら約385万円(約77%)です。年収が上がるにつれて累進課税により手取り比率は低下します。
Q2:40代で年収400万円は世間一般と比べて低すぎますか?
A2:決して異常に低い数値ではありません。40代全体の年収中央値は約470万円ですが、中小企業勤務や非正規雇用を含めると400万円前後の層は極めて多数存在します。ただし、将来の退職金水準や年金受給額を考慮すると、余剰資金の資産運用や副業など、給与以外の補強策を早期に講じるのが賢明です。
Q3:婚活や住宅ローンでは平均年収と中央値のどちらを参考にすべきですか?
A3:必ず「中央値」を基準に判断してください。平均年収(約478万円)を基準にすると実態を見誤り、現実離れした相手探しや無理な借入計画に陥るリスクがあります。同年代の中央値手取り額をもとに、現実的な家計収支シミュレーションを組み立てることが失敗を防ぐ鍵となります。
まとめ:数字の幻想に惑わされず「自分の実質豊かさ」を測る視点
公表される「平均年収478万円」という指標は、実体経済の一部を切り取った統計上の数字に過ぎません。リアルな日本人の給与実態を示す年収中央値は約380万〜400万円であり、手取りに換算すれば年間約300万円前後、月々20万円台前半でやりくりしている層がこの国のまぎれもないマジョリティです。
メディアが煽る平均値の高さに劣等感を抱く必要は一切ありません。重要なのは、額面年収の多寡に一喜一憂するのではなく、税・社会保険料を引いた「手取り額」、住居費などの「地域別固定費」、そして「自身が属する業界の将来性」を冷静に見極めることです。公的データが示す真実を正しく理解し、客観的な現在地からブレない生活設計とキャリア戦略を組み立てていきましょう。 (出典: 日本の年収 中央値(Yahoo!ニュース))
最新のトレンドや話題のニュースをわかりやすく解説するWebライターです。読者の皆様に役立つ情報を日々お届けしています。