日本の薬局小売市場で何が起きているのか?再編と2026年の生存戦略
超高齢社会の本格化と医療制度改革の波を受け、日本の薬局小売市場はかつてない歴史的な転換点を迎えています。大手ドラッグストアによるメガ再編の加速、デジタル技術を駆使した医療DXの浸透、そして相次ぐ制度改定によって、街の薬局を取り巻く勢力図は急速に塗り替えられつつあります。
処方薬を調剤する専門薬局と、食品や日用品で生活インフラ化したドラッグストアの境界線が曖昧になる中、業界内部では激しい淘汰と合従連衡が進行しています。国内外の最新調査データと現場取材の証言を基に、業界を揺るがす構造変化の実態と今後の生存戦略を紐解きます。
📌 【この記事の重要ポイントまとめ】
- 要点1:日本の医薬品小売市場は2025年の1,206億米ドルから2034年には1,913億米ドル超(CAGR約5.26%〜8.80%)へと拡大予測される一方、店舗数の過剰と経営格差が深刻化している。
- 要点2:ウエルシアHDとツルハHDの経営統合をはじめとするメガ再編により、売上高2兆円規模の巨人生誕と中小調剤薬局のM&Aラッシュが加速している。
- 要点3:調剤報酬改定2026や電子処方箋、オンライン服薬指導への対応力が、今後の調剤チェーン生き残り戦略における決定的な分水嶺となる。
【市場規模2026】日本の医薬品小売市場が直面する急成長と構造変化
グローバル市場調査機関であるIMARC Groupや株式会社マーケットリサーチセンターが発表した最新レポートによると、日本の薬局小売市場規模は2025年時点で約1,206億米ドルに達しており、2034年までに1,913億〜1,978億米ドル規模へと拡大する見通しです。年平均成長率(CAGR)は5.26%〜8.80%という高水準の推移が予測されています。
市場拡大を牽引している最大の要因は、国民の4人に1人が後期高齢者となる超高齢社会に伴う慢性疾患患者の増加です。生活習慣病の長期管理や在宅医療ニーズの高まりにより、処方箋を基盤とする処方薬需要は底堅い伸びを示しています。しかし、市場全体のパイが膨らむ一方で、個々の店舗が享受できる利益率は決して楽観視できません。
一般社団法人日本チェーンドラッグストア協会の統計でも示されている通り、ドラッグストア市場規模はすでに10兆円の大台を射程に捉えています。食品や日用雑貨を安価に提供して集客し、利益率の高いOTC医薬品や調剤で稼ぐビジネスモデルが確立された結果、従来の門前調剤薬局からドラッグストアへの処方箋シフトが決定的な流れとなりました。

激震の業界再編|ウエルシアツルハ経営統合と薬局M&A最新動向
急速な再編が進む日本の薬局小売市場で一体何が起きているのか。その最大の震源地となっているのが、イオン主導によるウエルシアホールディングスとツルハホールディングスの経営統合です。業界トップと2位が手を組むことで、売上高2兆円超、全国で約5,000店舗を超える巨大ドラッグストア連合が誕生しました。
このメガ再編は、ドラッグストア売上高ランキングの勢力図を一変させただけでなく、独立系調剤チェーンや中堅ドラッグストアに強烈なプレッシャーを与えています。スケールメリットを活かした医薬品のバイイングパワー、プライベートブランド(PB)の開発力、そして物流拠点の統廃合によるコスト削減において、単独店舗や小規模チェーンが太刀打ちすることは極めて困難になりつつあります。
事業承継問題に悩む個人薬局の経営難も重なり、調剤薬局業界再編を加速させる薬局M&A最新動向は活況を極めています。大手調剤チェーンやドラッグ各社は、新規出店コストを抑えつつ有資格者である薬剤師をまとめて確保するため、月間数十件規模でM&Aのデューデリジェンスを進行させているのが実情です。
【比較データで検証】主要プレイヤーの立ち位置と戦略指標
激変する市場環境において、各勢力はどのような事業モデルで優位性を築こうとしているのか。公式決算資料および業界調査データを基に、主要グループのビジネスモデルと戦略の違いを比較整理しました。
| 事業形態・主要グループ | 詳細・数値データ | 一般的な基準・相場 | 編集部の見解・評価 |
|---|---|---|---|
| メガドラッグストア連合 (ウエルシア・ツルハ等) | 売上規模:2兆円超 調剤併設率:75%以上目標 店舗数:5,000店規模 | 業界平均の調剤併設率は約30〜40% | 圧倒的な店舗網と日用品集客力を背景に、面分業処方の受け皿として市場シェアを独占する構え。 |
| 専業調剤大手チェーン (日本調剤、アインHD等) | 調剤売上比率:85%以上 在宅対応率:90%超 敷地内薬局展開多数 | 単店舗あたりの処方箋集中率は50%以上が主流 | 高度薬学管理や在宅医療への特化で差別化。調剤報酬改定による引き下げ圧力を専門性でカバー。 |
| 地域密着・中小単独薬局 (1〜3店舗展開) | 国内薬局数:約6万軒中、約7割が中小 後継者不在率:55%超 | 営業利益率は2〜4%程度へ低下傾向 | DX投資の原資不足と薬剤師採用難が直撃。独自のかかりつけ機能を持たない拠点は淘汰・売却が加速。 |

【実態検証】調剤報酬改定2026と敷地内薬局の影響|現場薬剤師の苦悩
業界再編の最大の引き金となっているのが、厚生労働省による医療費抑制策と調剤報酬改定2026の厳格化です。従来の「薬を揃えて渡す」という対物業務に対する評価は大幅に削られ、患者の服薬状況を継続的にフォローする「対人業務」や「在宅訪問医療」へのシフトが厳格に求められています。
都内の中堅調剤薬局に勤務するベテラン薬剤師は、現場の切迫した状況について次のように証言します。
「以前のようにクリニックの前に店を構え、処方箋を待っているだけで経営が成り立った時代は完全に終わりました。調剤基本料の引き下げ基準が細分化され、地域支援体制加算の要件も年々ハードルが上がっています。点数を維持するためには、患者宅への訪問指導や24時間対応の実績を作らなければならず、人員に余裕のない薬局から脱落していく構図です」(取材に応じた管理薬剤師)
さらに議論を呼んでいるのが、敷地内薬局の影響と評判です。大病院の敷地内に大手チェーン薬局が誘致されたことで、患者にとっては「病院を出てすぐに薬を受け取れる」という利便性が向上しました。しかしその一方で、周辺の門前薬局からは「実質的な病院の囲い込みであり、地域医療の多様性を損なう」という強い反発の声が上がっています。制度上、敷地内薬局には厳しい特別調剤基本料が適用されているものの、資本力のある大手による寡占化を後押しする結果となっています。
一般に知られていない盲点とネットの誤解|「ドラッグストア無敵論」の落とし穴
ビジネスパーソンや消費者の間では、「これからは品揃えが豊富でポイントも付くドラッグストアがすべての薬局を駆逐する」という論調が目立ちます。しかし、業界の内実を精査すると、そこには見落とされがちな落とし穴が存在します。
第1の盲点は、オンライン服薬指導普及と電子処方箋対応状況の遅れです。厚生労働省が推進する電子処方箋の普及率は着実に上昇しているものの、システム改修費や運用オペレーションの定着において、大規模チェーンほど店舗ごとの格差が生じています。アプリを活用した事前処方箋送信や服薬フォローの使い勝手でユーザーを囲い込めなければ、処方箋は簡単に他社へ流出します。
第2の盲点は、物販の収益性悪化です。食品スーパーやEC事業者との価格競争が激化したことで、ドラッグストアのフロント商品(食品・日用品)の荒利は削られ続けています。調剤部門で利益を稼ぐ構造である以上、調剤報酬のマイナス改定が続けば、巨額の店舗固定費を抱えるドラッグストアもまた深刻な利益圧迫に直面します。
単に「店舗が大きい」「日用品が安い」ことと、「医療機関として優れた服薬指導や専門管理ができる」ことは別問題です。過密ダイヤで調剤を回す大型店では服薬指導が形式化しがちであり、じっくり相談したい高齢者層が地域密着型の小規模薬局へ回帰する動きも一部で見られます。
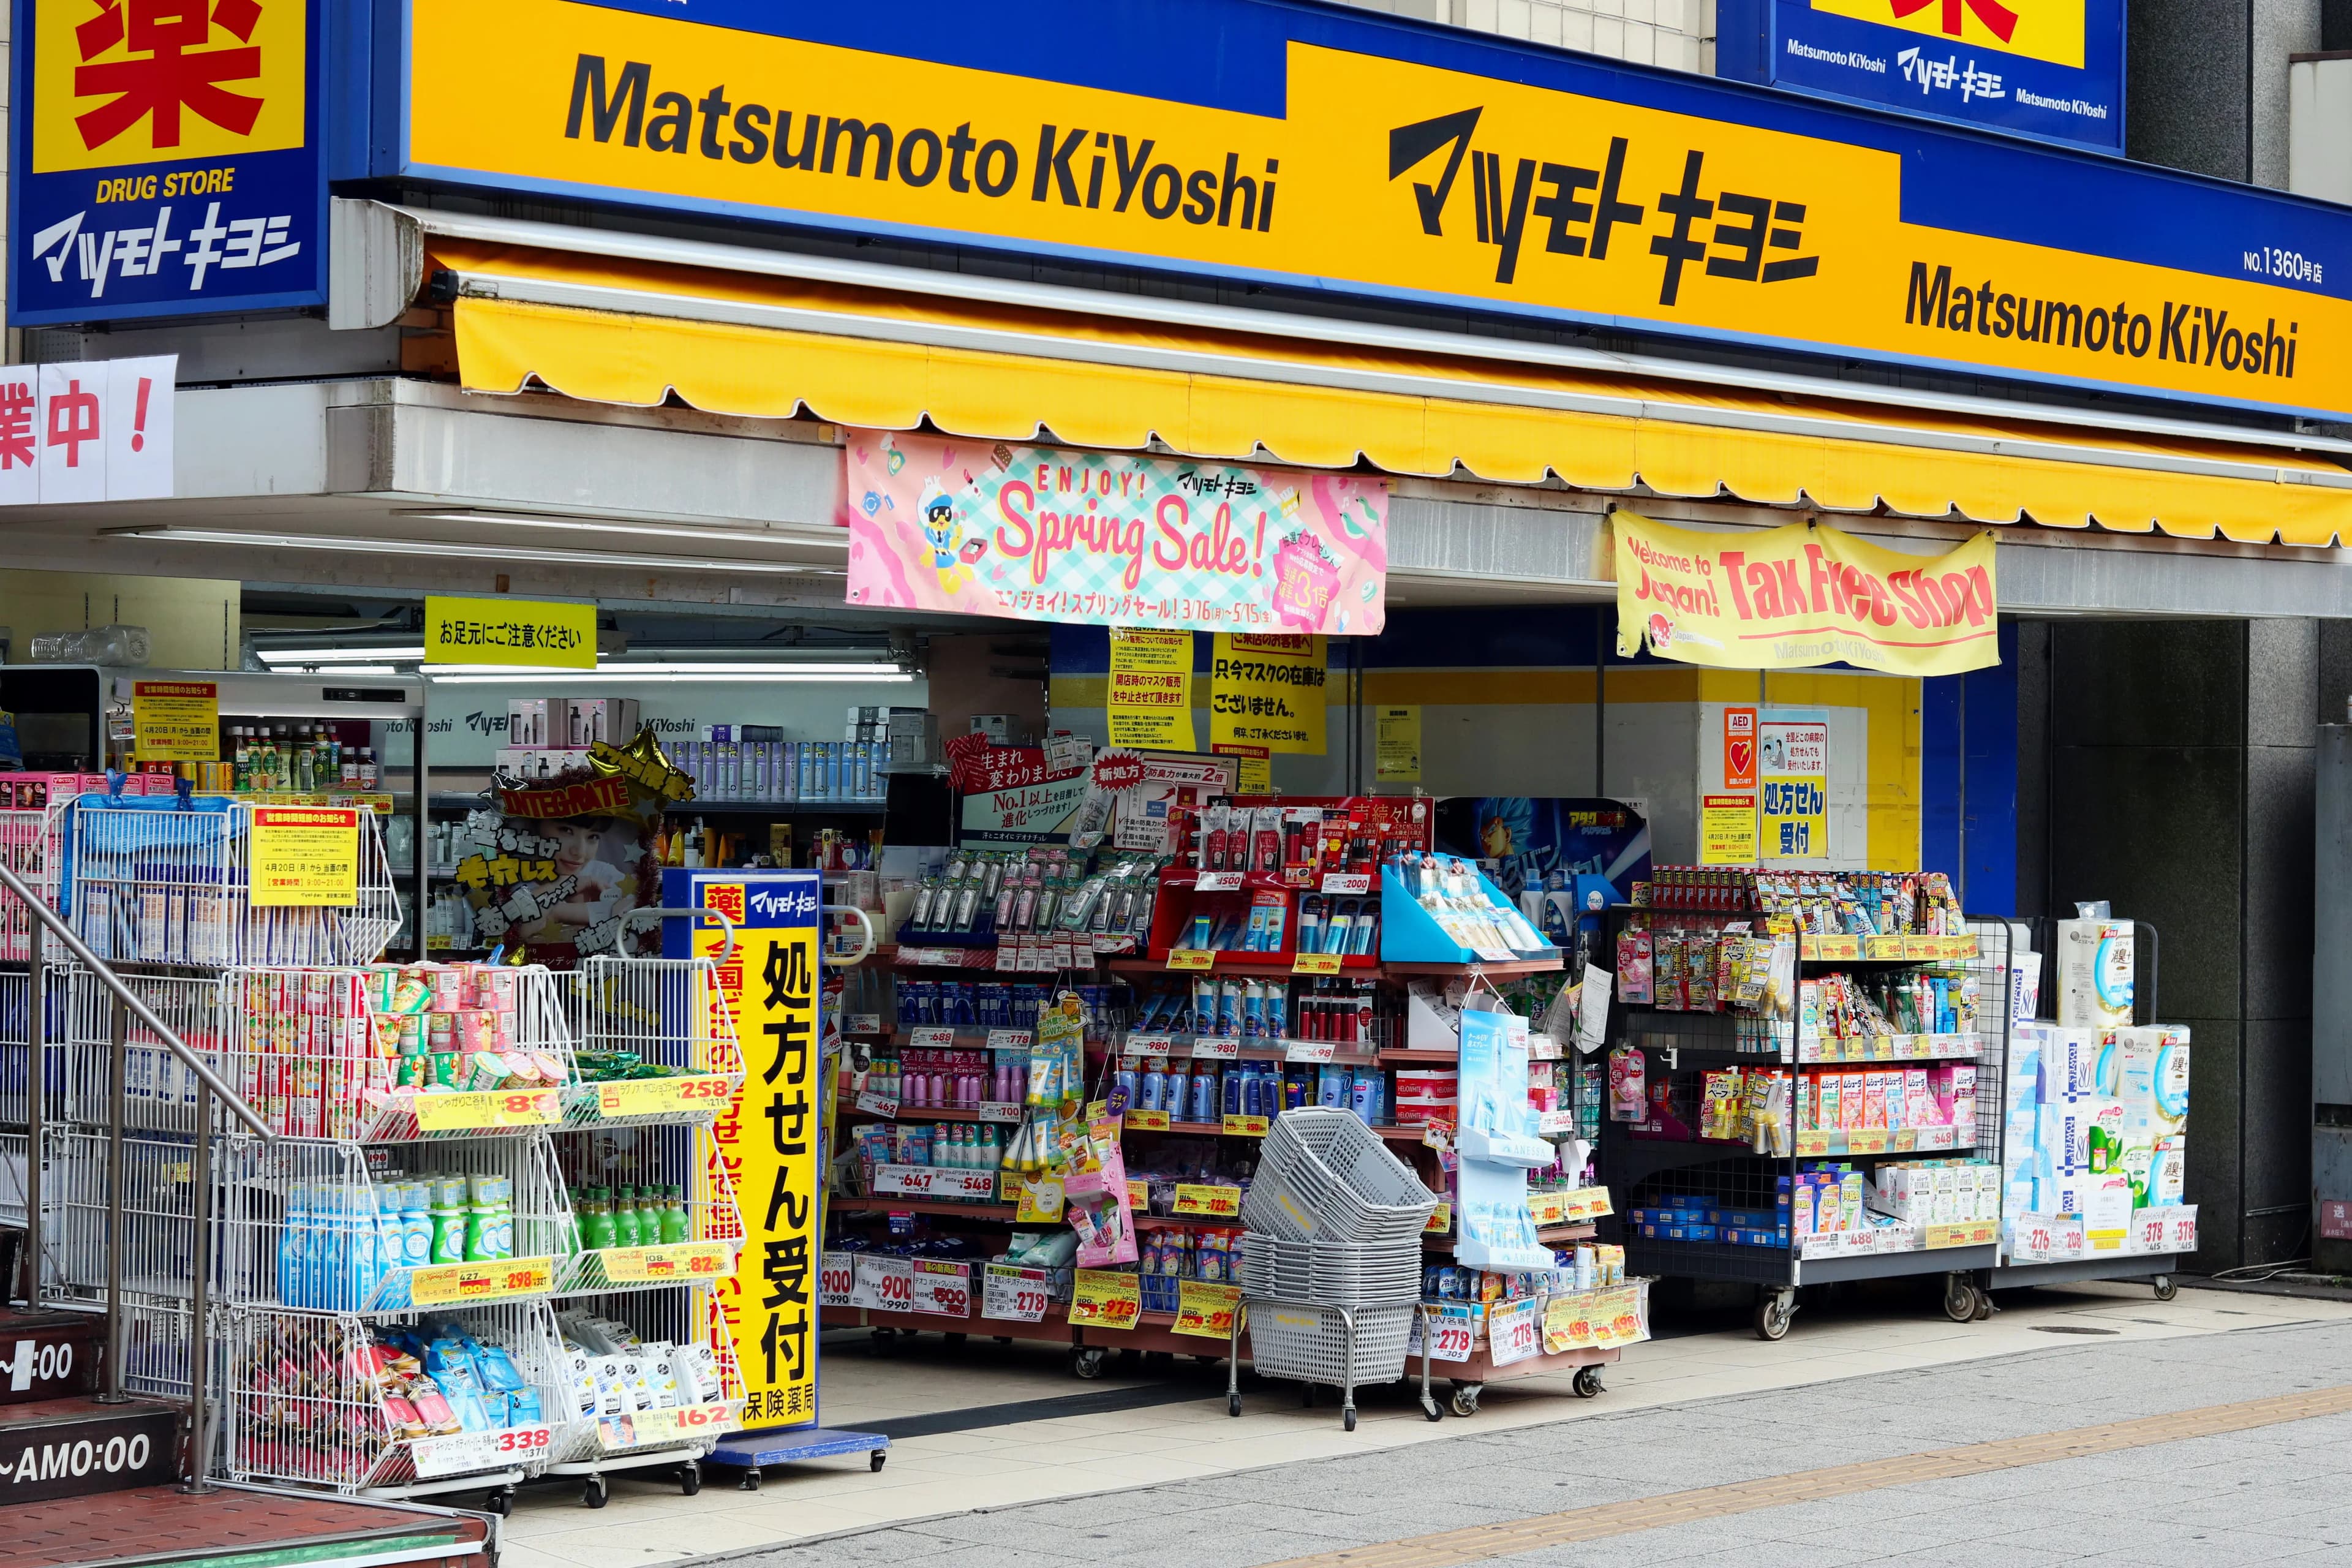
【プロの結論】調剤チェーン生き残り戦略と失敗しない利用者の判断基準
産業組織論および医療経済学の観点から分析すると、これからの日本の医薬品小売市場で生き残る事業者の条件は極めて明確です。
生き残るための必須要件は、薬局DX推進事例に裏打ちされた業務効率化と、地域包括ケアシステムに深く入り込んだ「在宅・専門特化」の両立です。自動調剤ロボットの導入により調剤過誤を防ぎつつ待ち時間をゼロに近づけ、浮いた時間で薬剤師が高度な薬学的管理や医師への処方提案を行う。このモデルを確立できた事業者のみが、2026年以降の淘汰の波を乗り越えることができます。
【利用者・患者向け】信頼できる薬局を選ぶための3つの判断基準
- 電子処方箋・アプリ連携のスムーズさ:処方箋の事前送信や待ち時間の可視化、オンライン服薬指導など、患者の手間を減らすデジタル投資を適切に行っているか。
- かかりつけ薬剤師・在宅医療の実績:複数の病院から出ている薬の重複や相互作用を一元管理し、夜間や休日、将来的な在宅訪問まで相談に乗ってくれる体制があるか。
- 対話の質とプライバシー配慮:カウンターでの形式的な確認作業にとどまらず、個別のブースなどで生活背景に寄り添ったアドバイスを行っているか。
【日本の薬局小売市場】に関するよくある質問(FAQ)
Q1:大手ドラッグストアの経営統合が進むと、薬の自己負担額は安くなりますか?
A1:医療用医薬品(処方薬)の薬価や調剤報酬の点数は公定価格であるため、どのチェーンで買っても薬自体の価格は全国一律です。ただし、薬局が取得している加算(地域支援体制加算や後発医薬品調剤体制加算など)の状況によって、数十円〜数百円程度の負担差が生じることはあります。
Q2:個人経営の調剤薬局はこのまま消滅してしまうのでしょうか?
A2:単に処方箋を調剤するだけの無特徴な薬局はM&Aで吸収されるか廃業する可能性が高いです。しかし、特定の疾患領域に深い知見を持つ専門薬局や、地域の在宅医療を支えるフットワークの軽い個人薬局は、大手には真似できない強みを発揮して確実に生き残っています。
Q3:電子処方箋やオンライン服薬指導を利用するメリットは何ですか?
A3:医療機関で発行された処方箋の紙を持ち歩く必要がなくなり、薬局での待ち時間を大幅に削減できます。また、過去の処方・調剤データがリアルタイムで共有されるため、重複投薬や飲み合わせの悪化を自動で防ぐことができる安全性向上のメリットがあります。
まとめ:今後の動向と失敗しないための判断基準
日本の薬局小売市場は、人口動態の変化と制度改革、そしてデジタル技術の進展が同時に押し寄せる大再編期にあります。ウエルシアとツルハの統合に象徴されるメガアライアンスの台頭は、業界全体のスケールと利便性を押し上げる一方で、個々の薬局の真の価値を厳しく問い直しています。
単なる「モノ売り」の場から、地域の健康を支える「医療プラットフォーム」へ。この構造変化を理解し、高度なDXと人間味のあるケアを両立させる薬局を見極めることが、これからの時代を賢く生きる消費者・患者にとっても重要な鍵となります。 (出典: 日本の薬局小売市場(Yahoo!ニュース))
最新のトレンドや話題のニュースをわかりやすく解説するWebライターです。読者の皆様に役立つ情報を日々お届けしています。